O lucro não lhe diz quanto dinheiro pode gastar hoje. Uma loja pode vender produtos em uma margem saudável enquanto paga por ações antes que o dinheiro do cliente relacionado chegue ao seu banco. Esse timing pode transformar um mês ocupado em um problema de dinheiro.
O governo australiano Orientações relativas aos fluxos de caixa é um ponto de partida útil para separar dinheiro entrando e saindo. O relatório de lucro do seu contador e seu extrato bancário são ambos úteis. Eles medem coisas diferentes.
Um mês lucrativo com menos dinheiro no banco
In this worked example, a store records $10,000 of sales, $5,000 of product cost for the goods sold, and $3,000 of operating expenses. Its simplified profit is $2,000. This excludes taxes, depreciation, financing and other adjustments.
Now look at cash. Only $7,000 of the sales is collected during the month. The store pays $6,000 for stock, including $1,000 that remains unsold. It also pays the $3,000 of operating expenses during the month.
| Circulação de numerário | Montante |
|---|---|
| Numerário no início | $4,000 |
| Dinheiro dos clientes cobrado | +$7,000 |
| Pagamentos de acções efectuados | −$6,000 |
| Pagamentos operacionais efectuados | −$3,000 |
| Numerário no final | $2,000 |
Profit is positive $2,000. Cash falls by $2,000. The $3,000 not yet collected and $1,000 of extra stock explain the $4,000 difference between profit and cash movement in this simplified example. No mystery fee is needed.
Existências vendidas separadas das existências compradas
O custo do produto em um relatório de lucro geralmente segue os produtos vendidos de acordo com o método contabilístico utilizado. Um livro de contabilidade segue a data de pagamento. Comprar 500 unidades não significa que todas as 500 unidades foram vendidas este mês.
Isto importa antes de uma promoção de férias. Um fornecedor pode exigir um depósito ou pagamento completo antes da chegada dos bens. Um preço rentável não financia esse pagamento por si só. Construir um plano de pagamento de ações datadas, incluindo qualquer frete, impostos e embalagem que você realmente pagar.
A calculadora de pacote e estoque ajuda a verificar quantos pacotes completos suportam ações atuais. Ele não lhe diz quando uma fatura do fornecedor é paga ou quando seu pagamento vai chegar. Mantenha essas datas no plano de dinheiro.
Reconcile o caráter compensador separadamente
Produtos de compras documentação de pagamento Distingue o escalonamento do pagamento do dinheiro que chega a um banco. Reembolsos, ajustes, reservas e processamento bancário também podem afetar a transferência. Use o calendário real e detalhes da transação para sua conta.
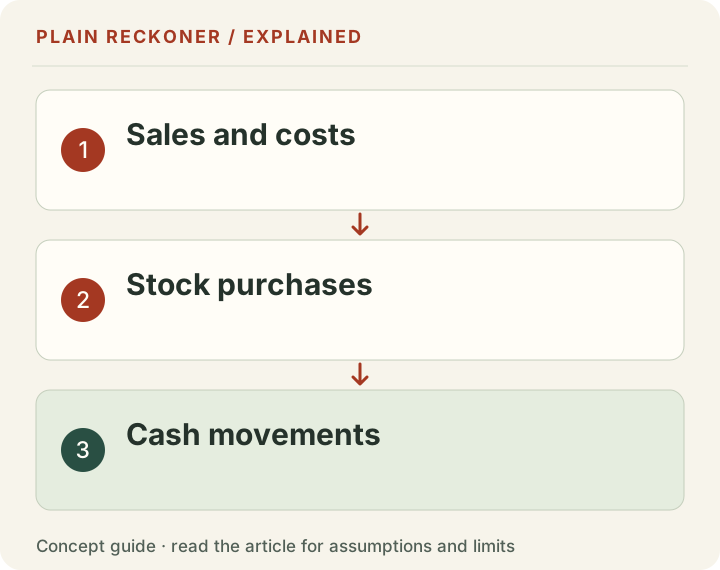
Comece com vendas liquidadas no relatório do processador. Subtraia as taxas e ajustes mostrados lá. Combine os pagamentos resultantes com depósitos bancários. Não conte tanto a venda do cliente quanto seu pagamento posterior como dois recibos de dinheiro. Se o dinheiro permanece pendente, coloque-o na data esperada, não no saldo disponível de hoje.
Faça um plano em dinheiro curto que você pode atualizar
Use uma linha por semana. Registro de abertura de dinheiro, coleções esperadas, pagamentos de ações e fornecedores, pagamentos operacionais, impostos ou pagamentos de dívida, quando relevante, e encerramento de dinheiro. A semana seguinte começa com o saldo final da semana anterior. Mantenha coleções incertas separadas do dinheiro confirmado.
Teste um caso de pagamento atrasado e um caso de vendas mais baixas. Estes são cenários, não previsões. Se o dinheiro se torna negativo antes de um pagamento chegar, um saldo de fim de mês positivo não remove esse intervalo anterior. É por isso que as datas semanais podem ser mais úteis do que um único total mensal.
Manter uma verificação de contribuição ao lado do plano de caixa
A calculadora de lucro de ordem verifica o que uma coorte de pedidos deixa após os custos inseridos. O plano de caixa verifica quando os pagamentos acontecem. Use ambos. Um fluxo de caixa financiado por um empréstimo não é uma margem de produto, e o estoque recuperado de uma devolução não é um depósito bancário imediato.
Antes de gastar em outra campanha, responda a duas perguntas: a ordem faz uma contribuição útil, e pode o negócio cobrir os compromissos em dinheiro datado? Se os relatórios discordam, conciliar o momento e as definições antes de alterar os preços ou assumir que o negócio está falhando.
Reconstruir a ponte do lucro para o dinheiro
The opening example has a simplified $2,000 profit and a negative $2,000 cash movement. Reconcile the difference explicitly rather than conclude that one report must be wrong.
Start with the $2,000 profit. Subtract the $3,000 of recorded sales not yet collected. Subtract the $1,000 paid for additional stock that remains unsold. The result is negative $2,000 cash movement. Add that to the $4,000 opening balance and the ending cash is $2,000.
Esta ponte assume que as outras despesas nomeadas foram pagas no mesmo período e nenhum outro movimento ocorreu. Se o negócio real tem faturas do fornecedor não remuneradas, dívida, pagamentos fiscais, compras de equipamentos ou retiradas do proprietário, que precisam de suas próprias entradas. Não forçar o movimento bancário real para igualar o pequeno exemplo, escondendo um montante de equilíbrio em “outro”.
A Guia de declaração introdutória da Comissão de Valores Mobiliários e de Intercâmbios dos EUA A distinção geral é útil mesmo para uma loja menor: o lucro e o movimento de caixa são medidas diferentes, enquanto o inventário e os montantes devidos descrevem outra parte da posição.
Um saldo positivo no final do mês pode esconder uma diferença de médio mês
Os totais mensais não revelam a ordem de pagamentos. Um exemplo escolhido de duas semanas deixa isso claro.
Begin with $2,000 cash. A $2,500 supplier payment is due in week one, before a $3,000 processor receipt arrives in week two. Ignoring every other movement, the month ends at $2,500: opening $2,000 minus $2,500 plus $3,000.
Mas o saldo planejado da semana é negativo $500. Você não pode pagar esse fornecedor na totalidade do dinheiro disponível declarado sem outra fonte de financiamento ou uma mudança de horário acordado. O recibo posterior não faz o intervalo anterior desaparecer.
Deslize ou role a tabela horizontalmente para ver cada coluna.
| Semana | Em numerário de abertura | Recibos confirmados | Pagamentos devidos | Encerramento de numerário |
|---|---|---|---|---|
| Uma. | $2,000 | $0 | $2,500 | −$500 |
| Dois | −$500 | $3,000 | $0 | $2,500 |
A linha negativa é um aviso em uma folha de planejamento, não uma suposição de que o banco irá emprestar automaticamente $500. Registre qualquer financiamento real separadamente, com seus termos e reembolso. Caso contrário, a planilha implica uma fonte de financiamento que o negócio não tem.
O crescimento das vendas pode aumentar o requisito de caixa
Mais pedidos muitas vezes exigem mais inventário, embalagem, publicidade e cumprimento antes de os recibos relacionados chegar. Uma contribuição positiva por ordem não significa que o negócio pode financiar um aumento ilimitado de pedidos esta semana.
Take a separate scenario in which each order leaves $10 contribution after the named costs, but requires $30 of payments before its customer money becomes available. Fifty additional orders create $500 of contribution under the model and require $1,500 of earlier funding. The contribution and the funding requirement describe different parts of the same activity.
Isso não estabelece uma relação de trabalho-capital universal. Seus termos de fornecedor, inventário já pago, tempo de pagamento do cliente e custos determinam o requisito real. Mantenha os números escolhidos rotulados e substituí-los por seus registros.
Antes de escalar uma campanha, modelar um caso de vendas mais baixas e um caso de encomendas mais altas. As vendas mais baixas podem atrasar recibos. Ordens mais elevadas podem acelerar os pagamentos de fornecedores e cumprimento. Um negócio pode enfrentar um problema de caixa em qualquer direção por razões diferentes.
Não contar a transferência do processador duas vezes
Um pagamento do cliente e o pagamento do banco posterior são etapas no mesmo fluxo. Se você contar o pagamento original como um recibo em dinheiro no banco e, em seguida, adicionar o pagamento novamente, você superestima o dinheiro disponível do banco.
Mantenha um saldo do processador separado de um saldo bancário quando necessário. Comece com o saldo de abertura do processador, adicione as transações relevantes, subtraia reembolsos, taxas e outros ajustes, então subtraia pagamentos transferidos. Reconcile o saldo do processador final. Separadamente corresponda a cada pagamento ao depósito bancário.
Um valor pendente pode ter valor econômico sem estar disponível para pagar uma conta hoje. Uma reserva ou retenção pode afetar o timing. Um pagamento falhado pode deixar dinheiro no processador em vez do banco. Use os registros reais de transação e status em vez de assumir que uma ordem paga já é um depósito compensado.
A documentação de pagamento atual do Shopify vincula relatórios separados para transações, taxas, horários e reservas. Esses são registros de fonte úteis. Uma captura de tela de vendas brutas não é uma substituição adequada para a reconciliação de pagamento.
Inventário é um ativo, não um segundo recibo
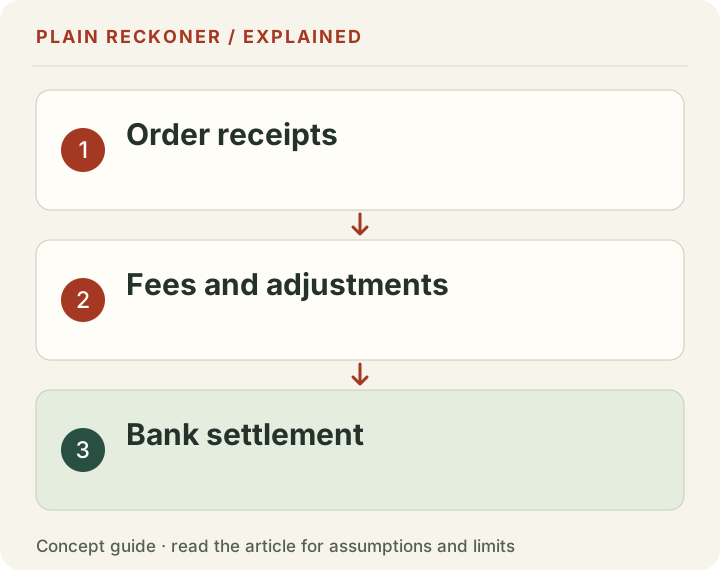
Quando você paga para o estoque, folhas de dinheiro. Quando um produto mais tarde vende, o custo do produto relacionado pertence ao tratamento de contabilidade para essas vendas.
O mesmo problema aparece nas devoluções. Recuperar um item utilizável pode restaurar o valor das ações, mas não cria um novo pagamento do cliente. Você pode precisar vender o item novamente antes de receber mais dinheiro, e que mais tarde a venda tem suas próprias taxas e custos de realização.
Não trate o pagamento de compra original como um novo fluxo de caixa cada vez que você rever um item antigo. Ao mesmo tempo, não remover o seu custo da análise de rentabilidade simplesmente porque foi pago meses atrás. Tempo e custo econômico precisam de tratamento separado.
Se o stock estiver danificado, obsoleto ou sobrevalorizado, as questões de contabilidade e dinheiro tornam-se mais complicadas. Use uma avaliação suportada e obtenha aconselhamento contabilístico qualificado onde necessário. Uma calculadora de ordem simples não pode estabelecer a política de inventário correta para cada negócio.
Emprestar dinheiro pode melhorar o dinheiro sem melhorar o lucro das vendas
Um recibo de empréstimo eleva o saldo bancário. Não significa que os produtos vendidos a uma margem mais alta. Reembolso principal empréstimo usa dinheiro, enquanto o tratamento contabilístico difere de uma despesa de produto comum. Juros e taxas precisam de seus próprios registros.
As contribuições do proprietário e retiradas também importam. O dinheiro investido pelo proprietário pode financiar operações sem ser receita do cliente. Uma retirada pode reduzir o dinheiro sem indicar que as ordens deste mês perderam dinheiro. Mantenha esses movimentos visíveis em vez de enterrá-los em custos de vendas ou marketing.
Os impostos cobrados ou devidos podem criar outra diferença entre o total do banco e o dinheiro gastável. O tratamento exato depende da jurisdição e das obrigações da empresa. Não assuma que cada dólar recebido pertença ao proprietário.
O objectivo aqui não é transformar a folha de trabalho em um conjunto completo de contas estatutárias. É impedir movimentos não relacionados de ser interpretados como evidência de que os preços, publicidade ou procura de produto mudaram.
Construir uma previsão de caixa a partir de evidências de força diferente
Separar recibos confirmados de recibos esperados. Um pagamento programado sem detenção conhecida difere de uma esperada para venda na próxima semana. Uma fatura do fornecedor assinado difere de uma estimativa aproximada para o estoque que você pode encomendar.
Dê a cada linha uma data, fonte, moeda e nota de confiança. Onde a quantidade ou o momento é incerto, use um cenário em vez de tratá-lo silenciosamente como garantido. Evite colocar a expectativa de vendas mais otimista ao lado da data de pagamento mais precoce possível e chamando o resultado de um plano seguro.
Para as moedas, reter o montante original e indicar a base de conversão utilizada na folha de planeamento. Uma alteração na taxa de câmbio pode alterar os recibos bancários ou os pagamentos do fornecedor sem alterar o número de ordens. Não combinar os montantes não convertidos simplesmente porque ambas as colunas usam um símbolo de dólar.
Reveja movimentos reais versus planejados a cada semana. Identifique se a diferença veio de um montante, uma data ou um item em falta. Isso torna o plano seguinte melhor do que simplesmente substituir a antiga estimativa pelo novo saldo bancário.
Use a ferramenta certa para a próxima decisão
Use a análise de contribuição para examinar um custo de desconto, taxa, pacote ou aquisição. Use o plano de caixa datado para examinar se os compromissos podem ser financiados antes de recibos chegar. Use registros contábeis para entender a posição e obrigações financeiras mais amplas.
Uma oferta de liberação pode trazer dinheiro rapidamente, enquanto perde a contribuição. Um pacote rentável pode consumir estoque escasso e exigir reabastecimento. Uma campanha publicitária promissora pode criar uma lacuna de pagamento antes que o processador libera dinheiro. Nenhuma dessas declarações é uma contradição uma vez que as definições são claras.
Se os relatórios ainda não se reconciliarem, comece com um pequeno período e algumas transações combinadas. Rastreie um pagamento do cliente através de taxas, pagamento e recibo bancário. Rastreie uma fatura do fornecedor através do pagamento e do estoque que ele comprou. Resolva a menor diferença inexplicável antes de construir um modelo muito maior.
Solicitar uma análise manual gratuita se você precisar de ajuda para enquadrar a pergunta. Compartilhe totais não sensíveis e as definições de relatórios, nunca registros de clientes, credenciais bancárias ou tokens de conta. O objetivo é esclarecer as evidências, não assumir o controle de suas finanças.
Manter uma lista de verificação de reconciliação curta
Confirme que o dinheiro de abertura corresponde ao saldo inicial real. Confirme que o período seguinte começa com o valor de encerramento do período anterior. Verifique se cada recibo aparece uma vez, cada pagamento tem a data adequada e as transferências entre as suas próprias contas não são contadas como nova receita do cliente.
Em seguida, inspecione itens não pagos. O dinheiro devido pelos clientes, fundos de processador pendentes, contas de fornecedor e compras comprometidas pertencem ao quadro mais amplo, mesmo quando eles ainda não atingiram o extrato bancário. O plano de caixa precisa de seu timing esperado; os registros contábeis precisam de sua classificação adequada.
Por fim, escreva os itens excluídos ao lado do modelo. Se a folha omite impostos, financiamentos, compras de capital ou movimentos de proprietários, não é uma explicação completa do saldo bancário. Ainda pode ser uma visão mais estreita útil, desde que você não descreva o restante como todo o dinheiro disponível para gastar livremente.
Um modelo pequeno reconciliado é um ponto de partida melhor do que um painel grande cujos totais não podem ser rastreados para registros de origem.