Le profit ne vous dit pas combien d'argent vous pouvez dépenser aujourd'hui. Un magasin peut vendre des produits à une marge saine tout en payant pour des actions avant que l'argent du client connexe arrive à sa banque. Ce moment peut transformer un mois occupé en un problème de trésorerie.
Le gouvernement australien Orientations concernant les flux de trésorerie est un point de départ utile pour séparer l'argent entrant et sortant. Votre rapport de profits comptable et votre relevé bancaire sont tous deux utiles. Ils mesurent différentes choses.
Un mois rentable avec moins d'argent à la banque
In this worked example, a store records $10,000 of sales, $5,000 of product cost for the goods sold, and $3,000 of operating expenses. Its simplified profit is $2,000. This excludes taxes, depreciation, financing and other adjustments.
Now look at cash. Only $7,000 of the sales is collected during the month. The store pays $6,000 for stock, including $1,000 that remains unsold. It also pays the $3,000 of operating expenses during the month.
| Mouvement de trésorerie | Montant |
|---|---|
| Encaisse au début | $4,000 |
| Montants perçus par les clients | +$7,000 |
| Paiements de stocks effectués | −$6,000 |
| Paiements de fonctionnement effectués | −$3,000 |
| Encaisse à la fin | $2,000 |
Profit is positive $2,000. Cash falls by $2,000. The $3,000 not yet collected and $1,000 of extra stock explain the $4,000 difference between profit and cash movement in this simplified example. No mystery fee is needed.
Stocks vendus séparément des stocks achetés
Le coût du produit dans un rapport de profits suit habituellement les produits vendus selon la méthode de comptabilité utilisée. Un grand livre de caisse suit la date de paiement. Acheter 500 unités ne signifie pas que les 500 unités ont été vendues ce mois-ci.
Un fournisseur peut exiger un dépôt ou un paiement complet avant l'arrivée des marchandises. Un prix rentable ne finance pas ce paiement par lui-même. Construire un plan de paiement des stocks daté, y compris tout fret, les droits et les emballages que vous payez réellement.
Les calculatrice de stock et de package Il ne vous indique pas quand une facture du fournisseur est payable ou quand votre paiement arrivera. Gardez ces dates dans le plan de trésorerie.
Réconcilier le paiement séparément
Magasiner la documentation de paiement Les remboursements, les ajustements, les réserves et le traitement bancaire peuvent également affecter le transfert. Utilisez le calendrier et les détails de transaction réels pour votre compte.
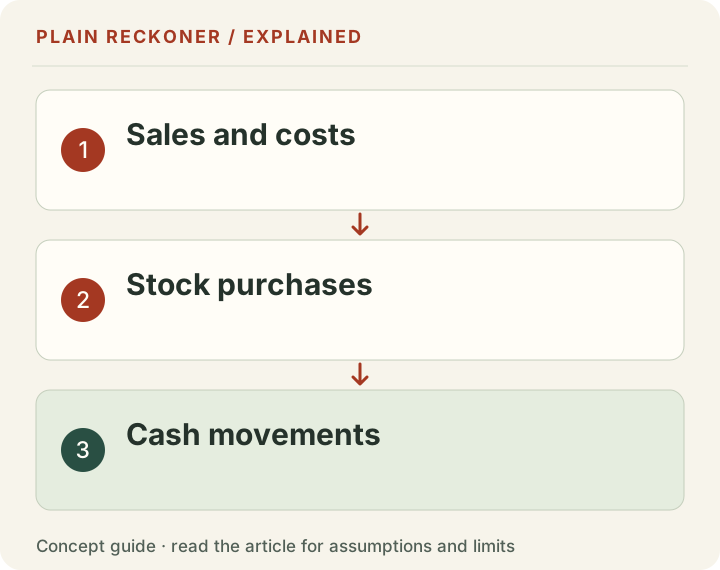
Commencez par les ventes réglées dans le rapport du processeur. Soustrayez les frais et les ajustements indiqués là. Correspondez les paiements résultants aux dépôts bancaires. Ne comptez pas à la fois la vente du client et son paiement ultérieur comme deux reçus en espèces. Si l'argent reste en attente, mettez-le à la date prévue, pas dans le solde disponible aujourd'hui.
Faites un plan de trésorerie court que vous pouvez mettre à jour
Utilisez une ligne par semaine. Enregistrer l'ouverture de la caisse, les collectes prévues, les paiements d'actions et de fournisseurs, les paiements d'exploitation, les paiements d'impôt ou de dette, le cas échéant, et la clôture de la caisse. La semaine suivante commence par le solde de clôture de la semaine précédente.
Testez un cas de paiement différé et un cas de vente plus faible. Ce sont des scénarios, pas des prévisions. Si l'argent liquide devient négatif avant qu'un paiement arrive, un solde de fin de mois positif ne supprime pas cet écart plus tôt.
Conservez une vérification de cotisation à côté du plan de trésorerie
Les calculateur de bénéfice de commande Le plan de trésorerie vérifie quand les paiements se produisent. Utilisez les deux. Un apport de trésorerie financé par un prêt n'est pas une marge de produit, et le stock récupéré d'un rendement n'est pas un dépôt bancaire immédiat.
Avant de dépenser pour une autre campagne, répondez à deux questions : l'ordre apporte-t-il une contribution utile et l'entreprise peut-elle couvrir les engagements en espèces datés? Si les rapports ne sont pas d'accord, conciliez le moment et les définitions avant de modifier les prix ou de supposer que l'entreprise échoue.
Reconstruire le pont du profit à l'argent comptant
The opening example has a simplified $2,000 profit and a negative $2,000 cash movement. Reconcile the difference explicitly rather than conclude that one report must be wrong.
Start with the $2,000 profit. Subtract the $3,000 of recorded sales not yet collected. Subtract the $1,000 paid for additional stock that remains unsold. The result is negative $2,000 cash movement. Add that to the $4,000 opening balance and the ending cash is $2,000.
Ce pont suppose que les autres dépenses désignées ont été payées au cours de la même période et aucun autre mouvement n'a eu lieu. Si l'entreprise réelle a des factures de fournisseurs impayés, des dettes, des paiements fiscaux, des achats d'équipement ou des retraits de propriétaire, ceux-ci ont besoin de leurs propres entrées.
Les Guide de déclaration liminaire de la Commission américaine des valeurs mobilières et des changes La distinction générale est utile même pour un magasin plus petit : les bénéfices et les mouvements de trésorerie sont des mesures différentes, tandis que les stocks et les montants dus décrivent une autre partie du poste.
Un solde de fin de mois positif peut masquer un écart de mi-mois
Les totaux mensuels ne révèlent pas l'ordre des paiements. Un exemple choisi de deux semaines le montre clairement.
Begin with $2,000 cash. A $2,500 supplier payment is due in week one, before a $3,000 processor receipt arrives in week two. Ignoring every other movement, the month ends at $2,500: opening $2,000 minus $2,500 plus $3,000.
Mais le solde prévu de la semaine est négatif 500 $. Vous ne pouvez pas payer le fournisseur en totalité à partir de l'argent disponible déclaré sans autre source de financement ou un changement de calendrier convenu.
Faites glisser ou faites défiler la table horizontalement pour voir chaque colonne.
| Semaine | Ouverture de la trésorerie | Recettes confirmées | Paiements dus | Trésorerie de clôture |
|---|---|---|---|---|
| Une | $2,000 | $0 | $2,500 | −$500 |
| Deux | −$500 | $3,000 | $0 | $2,500 |
La ligne négative est un avertissement dans une feuille de planification, et non l'hypothèse que la banque prêtera automatiquement 500 $. Consigner séparément tout financement réel, avec ses modalités et son remboursement. Sinon, la feuille de travail implique une source de financement que l'entreprise n'a pas.
La croissance des ventes peut augmenter les besoins de trésorerie
Plus de commandes nécessitent souvent plus d'inventaire, d'emballage, de publicité et de réalisation avant l'arrivée des reçus connexes. Une contribution positive par commande ne signifie pas que l'entreprise peut financer une augmentation illimitée des commandes cette semaine.
Take a separate scenario in which each order leaves $10 contribution after the named costs, but requires $30 of payments before its customer money becomes available. Fifty additional orders create $500 of contribution under the model and require $1,500 of earlier funding. The contribution and the funding requirement describe different parts of the same activity.
Cela n'établit pas un ratio de fonds de roulement universel. Les conditions de votre fournisseur, l'inventaire déjà payé, le calendrier de paiement et les coûts du client déterminent l'exigence réelle.
Avant de mettre à l'échelle une campagne, modélisez un cas de ventes plus faibles et un cas de commandes plus élevées. Les ventes plus faibles peuvent retarder les reçus.
Ne comptez pas le transfert du processeur deux fois
Un paiement client et le paiement bancaire ultérieur sont des étapes dans le même flux. Si vous comptez le paiement initial comme un reçu en espèces dans la banque et puis ajouter le paiement à nouveau, vous surestimez l'argent disponible.
Conservez un solde du processeur séparé du solde bancaire si nécessaire. Commencez par le solde d'ouverture du processeur, ajoutez les transactions pertinentes, soustrayez les remboursements, les frais et autres ajustements, puis soustrayez les paiements transférés. Reconcilez le solde du processeur final. Faites correspondre séparément chaque paiement au dépôt bancaire.
Un montant en attente peut avoir une valeur économique sans être disponible pour payer une facture aujourd'hui. Une réserve ou une retenue peut affecter le moment. Un paiement échoué peut laisser de l'argent au processeur au lieu de la banque. Utilisez les registres de transaction et de statut réels plutôt que de supposer qu'une commande payée est déjà un dépôt dédouané.
La documentation de paiement actuelle de Shopify relie des rapports distincts pour les transactions, les frais, le calendrier et les réserves. Ce sont des documents sources utiles. Une capture d'écran des ventes brutes n'est pas un remplacement adéquat pour le rapprochement de paiement.
L'inventaire est un actif, et non un second reçu
Lorsque vous payez pour les stocks, les congés en espèces. Lorsqu'un produit vend plus tard, le coût du produit connexe fait partie du traitement comptable pour ces ventes.
Le même problème apparaît dans les retours. Récupérer un article utilisable peut restaurer la valeur des actions mais ne crée pas de nouveau paiement client. Vous pouvez avoir besoin de vendre l'article à nouveau avant de recevoir plus d'argent comptant, et que la vente ultérieure a ses propres frais et coûts d'exécution.
Ne traitez pas le paiement d'achat initial comme une nouvelle sortie de trésorerie chaque fois que vous examinez un ancien article. En même temps, ne retirez pas son coût de l'analyse de rentabilité simplement parce qu'il a été payé il y a des mois.
Si les stocks sont endommagés, obsolètes ou surévalués, les questions de comptabilité et de trésorerie deviennent plus compliquées. Utilisez une évaluation soutenue et obtenir des conseils comptables qualifiés au besoin.
Emprunter peut améliorer les liquidités sans améliorer les bénéfices de vente
Un reçu de prêt augmente le solde bancaire. Il ne signifie pas les produits vendus à une marge plus élevée. Le remboursement du principal du prêt utilise de l'argent comptant, tandis que le traitement comptable diffère d'une dépense ordinaire de produit.
L'argent investi par le propriétaire peut financer des opérations sans être un revenu du client. Un retrait peut réduire l'argent liquide sans indiquer que les commandes de ce mois ont perdu de l'argent. Gardez ces mouvements visibles au lieu de les enterrer dans les coûts de vente ou de marketing.
L'impôt perçu ou dû peut créer une autre différence entre le total de la banque et l'argent dépensé. Le traitement exact dépend de la juridiction et des obligations de l'entreprise. Ne présumez pas que chaque dollar reçu appartient au propriétaire.
L'objectif n'est pas de transformer la feuille de travail en un ensemble complet de comptes légaux, mais d'empêcher que des mouvements non liés ne soient interprétés comme des éléments de preuve de changement de prix, de publicité ou de demande de produits.
Bâtir une prévision de trésorerie à partir de preuves de forces différentes
Un paiement programmé sans tenir connu diffère d'une vente espérée la semaine prochaine. Une facture signée du fournisseur diffère d'une estimation approximative pour les stocks que vous pouvez commander.
Donnez à chaque ligne une date, une source, une devise et une note de confiance. Lorsque le montant ou le moment est incertain, utilisez un scénario plutôt que de le traiter silencieusement comme garanti. Évitez de mettre l'attente de vente la plus optimiste à côté de la date de paiement la plus tôt possible et appeler le résultat un plan sûr.
Pour les monnaies, conservez le montant original et indiquez la base de conversion utilisée dans la feuille de planification. Un changement de taux de change peut modifier les reçus bancaires ou les paiements des fournisseurs sans changer le nombre de commandes. Ne combinez pas les montants non convertis simplement parce que les deux colonnes utilisent un symbole de dollar.
Examiner les mouvements réels par rapport aux mouvements prévus chaque semaine. Déterminer si la différence provient d'un montant, d'une date ou d'un élément manquant. Cela rend le prochain plan meilleur que de simplement remplacer l'ancienne estimation par le nouveau solde bancaire.
Utiliser le bon outil pour la prochaine décision
Utilisez l'analyse des contributions pour examiner un rabais, des frais, un forfait ou un coût d'acquisition. Utilisez le plan de trésorerie daté pour déterminer si les engagements peuvent être financés avant l'arrivée des reçus.
Une offre de compensation peut apporter de l'argent liquide rapidement tout en perdant de la contribution. Un paquet rentable peut consommer des stocks rares et nécessiter une reconstitution. Une campagne publicitaire prometteuse peut créer un écart de paiement avant que le processeur libère de l'argent.
Si les rapports ne parviennent toujours pas à se rapprocher, commencez par une petite période et quelques transactions assorties. Tracez un paiement client par les frais, le paiement et le reçu bancaire. Tracez une facture fournisseur par le paiement et le stock qu'il a acheté. Résolvez la plus petite différence inexpliquée avant de construire un modèle beaucoup plus grand.
Demander une analyse manuelle gratuite Si vous avez besoin d'aide pour définir la question. Partagez les totaux non sensibles et les définitions de déclaration, jamais les dossiers clients, les titres de créance bancaires ou les jetons de compte. L'objectif est de clarifier les preuves, de ne pas prendre le contrôle de vos finances.
Garder une courte liste de vérification pour le rapprochement
Vérifiez que chaque reçu apparaît une fois, que chaque paiement a la date appropriée et que les transferts entre vos propres comptes ne sont pas comptés comme nouveaux revenus clients.
L'argent dû par les clients, les fonds du transformateur en attente, les factures des fournisseurs et les achats engagés sont à l'image plus large même s'ils n'ont pas encore atteint le relevé bancaire. Le plan de trésorerie a besoin de leur calendrier prévu; les documents comptables ont besoin de leur classification appropriée.
Enfin, écrivez les éléments exclus à côté du modèle. Si la feuille omet l'impôt, le financement, les achats de capital ou les mouvements de propriétaire, ce n'est pas une explication complète du solde bancaire. Il peut encore être une vue plus étroite utile, à condition que vous ne décriviez pas le reste comme toute l'argent libre disponible pour dépenser.
Un petit modèle réconcilié est un meilleur point de départ qu'un grand tableau de bord dont les totaux ne peuvent être tracés à des enregistrements sources.