El beneficio no te dice cuánto dinero puedes gastar hoy. Una tienda puede vender productos a un margen saludable mientras paga el stock antes de que el dinero del cliente relacionado llegue a su banco. Ese momento puede convertir un mes ocupado en un problema de efectivo.
El gobierno australiano orientación de la corriente de efectivo es un punto de partida útil para separar el dinero que viene y sale. El informe de ganancias de su contador y su declaración bancaria son útiles.
Un mes rentable con menos dinero en el banco
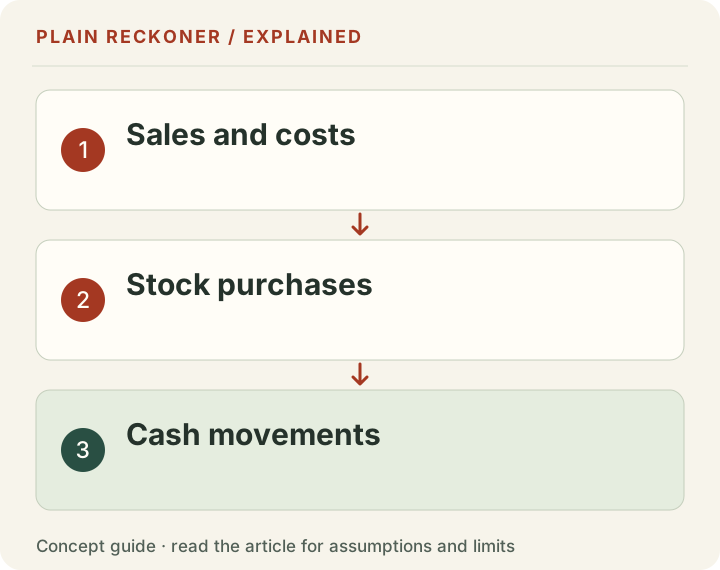
En este ejemplo trabajado, una tienda registra $10,000 de ventas, $5,000 de costo de producto para las mercancías vendidas, y $3,000 de gastos de funcionamiento. Su beneficio simplificado es $ 2,000. Esto excluye impuestos, depreciación, financiación y otros ajustes.
Now look at cash. Only $7,000 of the sales is collected during the month. The store pays $6,000 for stock, including $1,000 that remains unsold. It also pays the $3,000 of operating expenses during the month.
| Movimiento de efectivo | Monto |
|---|---|
| Efectivo al comienzo | $4,000 |
| Dinero del cliente recolectado | +$7,000 |
| Pagos efectuados | −$6,000 |
| Pagos efectuados en concepto de operaciones | −$3,000 |
| Efectivo al final | $2,000 |
El beneficio es positivo $2,000. El efectivo cae en $2,000. Los $3,000 aún no recogidos y $1,000 de acciones adicionales explican la diferencia de $ 4,000 entre el beneficio y el movimiento en efectivo en este ejemplo simplificado. No se necesita ninguna cuota misteriosa.
Separación de las existencias vendidas a partir de las existencias compradas
El costo del producto en un informe de ganancias generalmente sigue los productos vendidos bajo el método de contabilidad utilizado. Un libro de caja sigue la fecha de pago. La compra de 500 unidades no significa que las 500 unidades fueron vendidas este mes.
Esto importa antes de una promoción de vacaciones. Un proveedor puede requerir un depósito o pago completo antes de que lleguen las mercancías. Un precio rentable no financia ese pago por sí mismo. Construir un plan de pago de acciones fechada, incluyendo cualquier flete, deberes y embalaje que usted realmente pagar.
El Calculadora de paquetes y acciones ayuda a comprobar cuántos paquetes completos soportan las acciones actuales. No le dice cuándo una factura del proveedor es pagable o cuando su pago llegará. Mantenga esas fechas en el plan de efectivo.
Reconcile el pago por separado
Shopify documentación de pago Los reembolsos, ajustes, reservas y procesamiento bancario también pueden afectar la transferencia. Utilice el calendario real y los detalles de transacción para su cuenta.
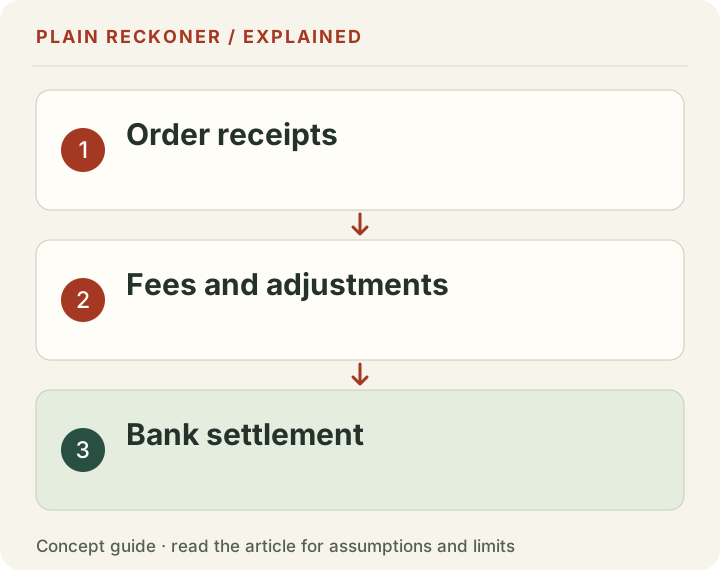
Comience con las ventas establecidas en el informe del procesador. Reduzca los honorarios y ajustes mostrados allí. Coincide con los pagos resultantes a los depósitos bancarios. No cuente tanto la venta del cliente y su posterior pago como dos recibos de efectivo. Si el dinero permanece pendiente, ponerlo en la fecha prevista, no en el saldo disponible de hoy.
Haga un plan de efectivo corto que puede actualizar
Usar una fila por semana. Registro de apertura de efectivo, colecciones esperadas, pagos de acciones y proveedores, pagos operativos, pagos de impuestos o deuda cuando sea relevante, y cierre de efectivo. La próxima semana comienza con el saldo de cierre de la semana anterior. Mantener colecciones inciertas separadas del dinero confirmado.
Prueba un caso de retraso en el pago y un caso de ventas más bajas. Estos son escenarios, no pronósticos. Si el efectivo se vuelve negativo antes de que llegue un pago, un saldo positivo al final del mes no elimina esa brecha anterior. Es por eso que las fechas semanales pueden ser más útiles que un solo total mensual.
Mantenga un cheque de contribución al lado del plan de efectivo
El Orden calculadora de ganancias El plan de efectivo se comprueba cuando los pagos suceden. Usar ambos. Una entrada de efectivo financiada por un préstamo no es un margen de producto, y el stock recuperado de una devolución no es un depósito bancario inmediato.
Antes de gastar en otra campaña, responder a dos preguntas: ¿el orden hace una contribución útil, y puede el negocio cubrir los compromisos de efectivo fechados? Si los informes no están de acuerdo, reconciliar el tiempo y las definiciones antes de cambiar los precios o asumir que el negocio está fallando.
Reconstruir el puente de la ganancia a efectivo
El ejemplo de apertura tiene un beneficio simplificado de $2,000 y un movimiento negativo de $ 2,000. Reconcile la diferencia explícitamente en lugar de concluir que un informe debe ser incorrecto.
Comience con el beneficio de $2,000. Retraer los $3,000 de ventas registradas aún no recolectadas. Retraer los $1,000 pagados por acciones adicionales que no se venden. El resultado es negativo $ 2,000 movimiento de efectivo. Añadir eso al saldo de apertura de $4,000 y el efectivo final es $ 2,000.
Este puente asume que los otros gastos nombrados se pagaron en el mismo período y no se produjeron otros movimientos. Si el negocio real tiene facturas de proveedores no pagadas, deuda, pagos fiscales, compras de equipos o retiros del propietario, que necesitan sus propias entradas. No obligue al movimiento bancario real a igualar el pequeño ejemplo escondiendo una cantidad de equilibrio en “otro”.
El Guía de declaración introductoria de la Comisión de Valores y Cambio de EE.UU. La distinción general es útil incluso para una tienda más pequeña: el beneficio y el movimiento de efectivo son medidas diferentes, mientras que el inventario y las cantidades adeudadas describen otra parte de la posición.
Un saldo positivo al final del mes puede ocultar una brecha de mes medio
Los totales mensuales no revelan el orden de pagos. Un ejemplo elegido de dos semanas lo deja claro.
Comenzar con $2,000 en efectivo. Un pago de $2,500 proveedor se debe en la semana uno, antes de que un recibo de procesador $3,000 llegue en la semana dos. Ignorando cada otro movimiento, el mes termina en $2,500: apertura $ 2,000 menos $2,500 más $3,000.
Pero la semana que uno planteó el saldo es negativo $500. No puede pagar a ese proveedor en su totalidad del efectivo disponible declarado sin otra fuente de financiación o un cambio de tiempo acordado. El recibo posterior no hace que la brecha anterior desaparezca.
Desliza o desplaza la tabla horizontalmente para ver cada columna.
| Semana | Efectivo de apertura | Recibimientos confirmados | Pagos adeudados | Cierre del efectivo |
|---|---|---|---|---|
| Uno | $2,000 | $0 | $2,500 | −$500 |
| Dos. | −$500 | $3,000 | $0 | $2,500 |
La fila negativa es una advertencia en una hoja de planificación, no una suposición de que el banco automáticamente prestará $500. Recordar cualquier financiación real por separado, con sus términos y reembolso. De lo contrario la hoja de trabajo implica una fuente de financiación que el negocio no tiene.
El crecimiento de las ventas puede aumentar el requisito de efectivo
Más pedidos a menudo requieren más inventario, embalaje, publicidad y cumplimiento antes de que lleguen los recibos relacionados. Una contribución positiva por orden no significa que el negocio puede financiar un aumento ilimitado de pedidos esta semana.
Tome un escenario separado en el que cada pedido deja $10 contribuciones después de los costos mencionados, pero requiere $30 de los pagos antes de que su dinero del cliente esté disponible. Cincuenta pedidos adicionales crean $500 de contribución bajo el modelo y requieren $1,500 de financiación anterior. La contribución y el requisito de financiación describen diferentes partes de la misma actividad.
Esto no establece una relación de capital-trabajo universal. Sus términos de proveedor, inventario ya pagado, tiempo de pago del cliente y costos determinan el requisito real. Mantenga las cifras seleccionadas etiquetadas y reemplazarlas con sus registros.
Antes de escalar una campaña, modelar un caso de ventas inferiores y un caso de pedidos superiores. Las ventas inferiores pueden retrasar los recibos. Los pedidos superiores pueden acelerar los pagos de proveedores y cumplimiento. Un negocio puede enfrentar un problema de efectivo en cualquier dirección por diferentes razones.
No cuente la transferencia del procesador dos veces
Un pago al cliente y el pago posterior del banco son etapas en el mismo flujo. Si usted cuenta el pago original como un recibo de efectivo en el banco y luego añadir el pago de nuevo, se sobreestablece el efectivo del banco disponible.
Mantenga un saldo de procesador separado de un saldo bancario cuando sea necesario. Comience con el saldo de apertura del procesador, agregue las transacciones pertinentes, reembolso de los contratos, honorarios y otros ajustes, luego reste los pagos transferidos. Reconcile el saldo final del procesador.
Una cantidad pendiente puede tener valor económico sin estar disponible para pagar una factura hoy. Una reserva o retención puede afectar el tiempo. Un pago fallido puede dejar dinero en el procesador en lugar del banco. Utilice la transacción y los registros de estado reales en lugar de asumir una orden de pago ya es un depósito liquidado.
La documentación de pago actual de Shopify vincula informes separados para transacciones, tarifas, fechas y reservas. Estos son registros útiles de fuentes. Una captura de ventas brutas no es un reemplazo adecuado para la conciliación de pagos.
El inventario es un activo, no un segundo recibo
Cuando pagas las acciones, las hojas de efectivo. Cuando un producto más tarde vende, el costo del producto relacionado pertenece al tratamiento contable para esas ventas. stock no vendido y las acciones vendidas por lo tanto afectan los informes de manera diferente.
El mismo problema aparece a cambio. Recovering a usable item puede restaurar el valor de stock pero no crea un nuevo pago del cliente. Es posible que necesite vender el artículo de nuevo antes de recibir más efectivo, y que la venta posterior tiene sus propios costos de pago y cumplimiento.
No trate el pago de compra original como un nuevo flujo de efectivo cada vez que revisa un artículo antiguo. Al mismo tiempo, no retire su costo del análisis de rentabilidad simplemente porque se pagó hace meses. El tiempo y el costo económico necesitan un tratamiento separado.
Si el stock está dañado, obsoleto o sobrevalorado, las preguntas de contabilidad y efectivo se vuelven más complicadas. Utilice una valoración soportada y obtener asesoramiento contable calificado cuando sea necesario. Una calculadora de pedidos simple no puede establecer la política de inventario correcta para cada negocio.
El préstamo puede mejorar el efectivo sin mejorar las ganancias de ventas
Un recibo de préstamo eleva el saldo bancario. No significa que los productos vendidos a un margen superior. El principal del préstamo de pago utiliza dinero en efectivo, mientras que el tratamiento contable difiere de un gasto de producto ordinario. Los intereses y las tarifas necesitan sus propios registros.
El dinero invertido por el propietario puede financiar operaciones sin ser ingresos del cliente. Un retiro puede reducir el dinero sin indicar que las órdenes de este mes perdieron dinero. Mantenga estos movimientos visibles en lugar de enterrarlos en costos de ventas o marketing.
Los impuestos recogidos o adeudados pueden crear otra diferencia entre el total del banco y el efectivo gastable. El tratamiento exacto depende de la jurisdicción y las obligaciones del negocio. No asuma que cada dólar recibido pertenece al propietario.
El propósito aquí no es convertir la hoja de trabajo en un conjunto completo de cuentas estatutarias. Es para evitar que los movimientos no relacionados sean interpretados como evidencia de que la fijación de precios, publicidad o demanda de productos cambió.
Construir un pronóstico de efectivo de evidencia de diferentes puntos fuertes
Separar los recibos confirmados de los recibos esperados. Un pago programado sin retención conocido difiere de una esperada venta la próxima semana. Una factura de proveedor firmado difiere de una estimación aproximada para el stock que usted puede ordenar.
Dar a cada fila una fecha, fuente, moneda y nota de confianza. Cuando la cantidad o el tiempo es incierto, use un escenario en lugar de tratarlo en silencio como garantizado. Evite poner la expectativa de ventas más optimista junto a la fecha de pago más temprana posible y llamar al resultado un plan seguro.
Para las monedas, mantenga la cantidad original y establezca la base de conversión utilizada en la hoja de planificación. Un cambio en el tipo de cambio puede alterar los recibos bancarios o pagos de proveedores sin cambiar el número de pedidos. No combinar cantidades no convertidas simplemente porque ambas columnas utilizan un símbolo de dólar.
Revise los movimientos reales contra los previstos cada semana. Identifique si la diferencia vino de una cantidad, una fecha o un elemento que falta. Eso hace que el próximo plan mejor que simplemente reemplazar la vieja estimación con el nuevo saldo bancario.
Utilice la herramienta adecuada para la próxima decisión
Utilice el análisis de la contribución para examinar un costo de descuento, cuota, paquete o adquisición. Utilice el plan de efectivo de fecha para examinar si los compromisos pueden financiarse antes de que lleguen los recibos.
Una oferta de limpieza puede traer dinero en efectivo rápidamente al perder la contribución. Un paquete rentable puede consumir stock escaso y requerir reposición. Una campaña publicitaria prometedora puede crear una brecha de pago antes de que el procesador libera dinero. Ninguna de esas declaraciones es una contradicción una vez que las definiciones son claras.
Si los informes todavía no se reconcilian, comience con un pequeño período y algunas transacciones coinciden. Trace un pago al cliente a través de honorarios, pago y recepción bancaria. Trace una factura del proveedor a través del pago y el stock que compró. Resolver la menor diferencia sin explicación antes de construir un modelo mucho más grande.
Solicitar una revisión manual gratuita si necesita ayuda para definir la pregunta. Compartir totales no sensibles y las definiciones de presentación de informes, nunca registros de clientes, credenciales bancarias o fichas de cuenta. El objetivo es aclarar las pruebas, no tomar control de sus finanzas.
Mantenga una lista de verificación para la reconciliación corta
Confirme que la apertura coincide con el saldo inicial real. Confirme que el próximo período comienza con la cantidad de cierre del período anterior. Compruebe que cada recibo aparece una vez, cada pago tiene la fecha apropiada y las transferencias entre sus propias cuentas no se contabilizan como nuevos ingresos del cliente.
Luego inspeccionar los artículos no pagados. El dinero adeudado por los clientes, los fondos de procesadores pendientes, las facturas de los proveedores y las compras comprometidas pertenecen a la imagen más amplia, incluso cuando aún no han alcanzado el estado bancario. El plan de efectivo necesita su tiempo esperado; los registros contables necesitan su clasificación adecuada.
Por último, escriba los artículos excluidos al lado del modelo. Si la hoja omite impuestos, financiamiento, compras de capital o movimientos de dueño, no es una explicación completa del saldo bancario. Todavía puede ser una visión más estrecha útil, siempre que no describa el resto como todo el dinero disponible libremente para gastar.
Un modelo pequeño reconciliado es un punto de partida mejor que un panel grande cuyos totales no se pueden rastrear a los registros de origen.