لا يخبرك الربح كم من المال يمكنك صرفه اليوم يمكن للمتجر أن يبيع المنتجات على هامش صحي بينما يدفع ثمن الأسهم قبل أن تصل أموال العملاء ذات الصلة إلى بنكه، وهذا التوقيت يمكن أن يحول شهر مشغول إلى مشكلة نقدية.
الحكومة الأسترالية التوجيه المتعلق بالتدفق النقدي إنه نقطة انطلاق مفيدة لفصل النقود القادمة والخروج منها، تقرير ربح محاسبك وبيانك المصرفي مفيدان كلاهما، وهما يقيسان أمورا مختلفة.
شهر مربح مع القليل من المال في البنك
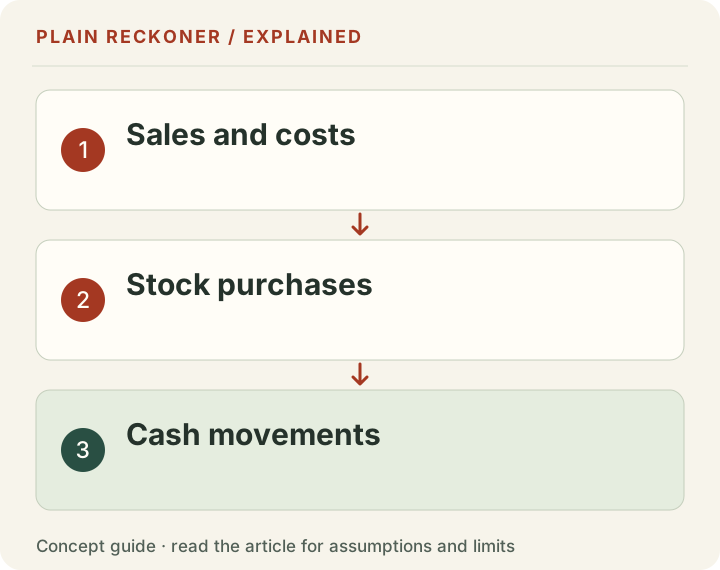
In this worked example, a store records $10,000 of sales, $5,000 of product cost for the goods sold, and $3,000 of operating expenses. Its simplified profit is $2,000. This excludes taxes, depreciation, financing and other adjustments.
Now look at cash. Only $7,000 of the sales is collected during the month. The store pays $6,000 for stock, including $1,000 that remains unsold. It also pays the $3,000 of operating expenses during the month.
| حركة النقد | المبلغ |
|---|---|
| النقدية في البداية | $4,000 |
| جمع أموال العملاء | +$7,000 |
| المبالغ المسددة | −$6,000 |
| مدفوعات التشغيل المقدمة | −$3,000 |
| النقدية في نهاية المطاف | $2,000 |
Profit is positive $2,000. Cash falls by $2,000. The $3,000 not yet collected and $1,000 of extra stock explain the $4,000 difference between profit and cash movement in this simplified example. No mystery fee is needed.
مخزونات منفصلة بيعت من المخزون المشترا
وعادة ما تتبع تكلفة المنتجات الواردة في تقرير الأرباح المنتجات التي تباع في إطار الطريقة المحاسبية المستخدمة، ويتبع دفتر حسابات النقدية تاريخ الدفع، ولا يعني شراء 500 وحدة بيع جميع الوحدات البالغ عددها 500 وحدة هذا الشهر.
وهذا أمر هام قبل ترقية العطلة، وقد يحتاج المورّد إلى إيداع أو دفع كامل قبل وصول البضائع، ولا يمول السعر المربح ذلك المبلغ بحد ذاته، ويبني خطة تسديد مخزون مؤرّخة، بما في ذلك أي شحن أو واجبات أو عبوة تدفعها فعلا.
The حاسبة الحزمة والمخزون يساعد على التحقق من كم عدد الحزم الكاملة التي تدعمها الأوراق المالية الحالية، ولا يخبرك متى سيدفع فاتورة المورد أو عندما تصل مستحقاتك، احتفظ بتلك التواريخ في الخطة النقدية.
إعادة تسوية المبلغ المدفوع بصورة منفصلة
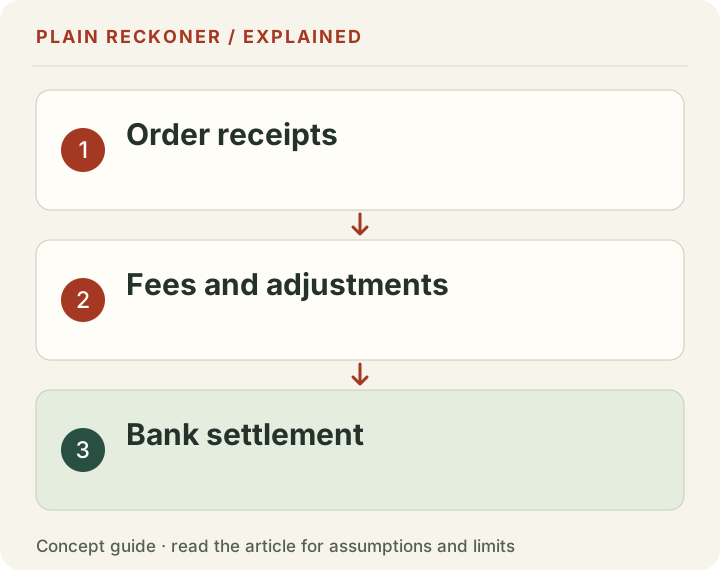
Shopify’s وثائق المرتبات ويميز الجدول الزمني للدفع عن وصول الأموال إلى مصرف ما، ويمكن أن تؤثر أيضا على عملية التحويل، كما يمكن استخدام الجدول الزمني الفعلي وتفاصيل المعاملات لحسابكم.
البدء بالمبيعات المستقرة في تقرير المعالج - اسحب الرسوم والتسويات المبينة هناك، واشترط المبالغ الناتجة عن ذلك على الودائع المصرفية، ولا تحسب بيع العملاء ودفعها في وقت لاحق كإيصالين نقديين، وإذا لم يبق هناك مال، ضعها في التاريخ المتوقع، وليس في الرصيد المتاح اليوم.
وضع خطة نقدية قصيرة يمكنك تحديثها
استخدام صف واحد في الأسبوع - فتح السجلات النقدية، والتحصيلات المتوقعة، ومدفوعات المخزون والموردين، ومدفوعات التشغيل، والضرائب أو مدفوعات الديون، حيثما كان ذلك مناسبا، وإغلاق النقدية، ويبدأ الأسبوع المقبل بالرصيد الختامي في الأسبوع السابق، ويبقى تحصيل المبالغ غير المؤكدة منفصلا عن الأموال المؤكدة.
اختبار حالة العيادة المتأخرة وقضية أقل المبيعات هذه هي سيناريوهات، وليس توقعات، وإذا أصبح النقد سلبياً قبل وصول الراتب، فإن وجود رصيد إيجابي في نهاية الشهر لا يزيل تلك الفجوة السابقة، وهذا هو السبب في أن التواريخ الأسبوعية يمكن أن تكون أكثر فائدة من المجموع الشهري الوحيد.
حافظ على رصينة التبرعات بجانب الخطة النقدية
The ترتيب حساب الربح ويتحقق من ما يتركه طلب الشركة بعد أن تسدد التكاليف، ويتحقق من الخطة النقدية عند حدوث المدفوعات، ويستخدم كلا التدفق النقدي الممول من القرض ليس هامشاً من المنتجات، كما أن المخزون المسترد من العائدات ليس إيداعاً مصرفياً فورياً.
وقبل الإنفاق على حملة أخرى، الإجابة على سؤالين: هل يقدم الأمر مساهمة مفيدة، وهل يمكن أن تغطي الأعمال التجارية الالتزامات النقدية المؤرخة؟ وإذا لم توافق التقارير على ذلك، تسوي التوقيت والتعاريف قبل تغيير الأسعار أو افتراض فشل الأعمال التجارية.
إعادة بناء الجسر من الأرباح إلى النقدية
The opening example has a simplified $2,000 profit and a negative $2,000 cash movement. Reconcile the difference explicitly rather than conclude that one report must be wrong.
Start with the $2,000 profit. Subtract the $3,000 of recorded sales not yet collected. Subtract the $1,000 paid for additional stock that remains unsold. The result is negative $2,000 cash movement. Add that to the $4,000 opening balance and the ending cash is $2,000.
ويفترض هذا الجسر أن النفقات الأخرى المسماة قد دفعت في نفس الفترة ولم تحدث أي تحركات أخرى، وإذا كان المشروع الحقيقي له فواتير مورِّدة غير مدفوعة، أو ديون، أو مدفوعات ضريبية، أو مشتريات معدات، أو سحبات للمالكين، فإن هذه النفقات تحتاج إلى قيود خاصة بها، ولا تجبر الحركة المصرفية الحقيقية على المساواة مع المثال الصغير بإخفاء مبلغ متوازن " آخر " .
The دليل البيانات الاستهلالية لهيئة الأوراق المالية والبورصة الأمريكية ويميز بين الإيرادات وحسابات الأرصدة والمعلومات المتعلقة بالتدفقات النقدية، ويعود التمييز العام بالفائدة حتى بالنسبة لمخزن أصغر: فالربح وحركة النقد هما تدبيران مختلفان، في حين أن المخزون والمبالغ المستحقة يصفان جزءا آخر من الموقف.
يمكن أن يخفي التوازن الإيجابي في نهاية الشهر فجوة منتصف الشهر
ولا تكشف المجاميع الشهرية عن ترتيب المدفوعات، ويوضح ذلك مثال مختار مدته أسبوعان.
Begin with $2,000 cash. A $2,500 supplier payment is due in week one, before a $3,000 processor receipt arrives in week two. Ignoring every other movement, the month ends at $2,500: opening $2,000 minus $2,500 plus $3,000.
لكن رصيد المرء المخطط له في الأسبوع هو مبلغ 500 دولار لا يمكنك أن تدفع ذلك المورد بالكامل من الأموال المتاحة بدون مصدر تمويل آخر أو تغيير توقيت متفق عليه
أمسح الطاولة أفقياً لأرى كل عمود
| الأسبوع | النقدية الافتتاحية | الإيصالات المؤكدة | المبالغ المستحقة الدفع | النقدية المقفلة |
|---|---|---|---|---|
| واحد | $2,000 | $0 | $2,500 | −$500 |
| اثنان | −$500 | $3,000 | $0 | $2,500 |
ويعد الصف السلبي تحذيرا في صحيفة تخطيط، وليس افتراضا بأن المصرف سيقرض 500 دولار تلقائيا، ويسجل أي تمويل فعلي بصورة منفصلة، بشروطه وسداده، وإلا فإن ورقة العمل تتضمن مصدرا للتمويل لا تملكه المؤسسة التجارية.
يمكن لنمو المبيعات أن يزيد من الاحتياجات النقدية
وكثيرا ما تتطلب الطلبات المزيد من المخزون، والتغليف، والإعلان، والوفاء قبل وصول الإيصالات ذات الصلة، ولا يعني أي مساهمة إيجابية لكل أمر أن بإمكان الأعمال التجارية تمويل زيادة غير محدودة في الطلبات هذا الأسبوع.
Take a separate scenario in which each order leaves $10 contribution after the named costs, but requires $30 of payments before its customer money becomes available. Fifty additional orders create $500 of contribution under the model and require $1,500 of earlier funding. The contribution and the funding requirement describe different parts of the same activity.
هذا لا يحدد نسبة رأسمالية عمل عالمية، شروط موردك، المخزون الذي سبق دفعه، وتوقيت سداد تكاليف العملاء تحدد الاحتياجات الفعلية، والاحتفاظ بالأرقام المختارة التي تحمل بطاقات تعريفية، والاستعاضة عنها بسجلاتك.
وقبل توسيع نطاق الحملة، يُعدّ نموذجاً لقضية أقل من المبيعات وقضية أعلى درجة، ويمكن أن يؤدي انخفاض المبيعات إلى تأخير الإيصالات، ويمكن للأوامر العليا أن تعجل بمدفوعات المورِّدين والوفاء، ويمكن أن تواجه الأعمال التجارية مشكلة نقدية في كلا الاتجاهين لأسباب مختلفة.
لا تحسبوا نقل المعالج مرتين
دفعة زبون ودفع مصرفي لاحقاً هي مراحل في نفس التدفق إذا حسبت المبلغ الأصلي كإيصال نقدي في البنك ثم أضيفت المبلغ مجدداً
ابدأوا بالتوازن الافتتاحي للمعالج، واضافوا المعاملات ذات الصلة، واستردادات العقود من الباطن، والرسوم وغيرها من التسويات، ثم تحويل المبالغ من الباطن، وإعادة حساب رصيد المعالج النهائي، وتطابق كل دفع من المدفوعات إلى ودائع مصرفي.
ويمكن أن يكون للمبلغ المعلق قيمة اقتصادية دون أن يكون متاحا لدفع فاتورة اليوم، ويمكن أن يؤثر الاحتياطي أو الحجز على التوقيت، ويمكن أن يترك الراتب الفاشل أموالا في المعالج بدلا من المصرف، كما أن استخدام سجل المعاملات والوضع الفعلي بدلا من افتراض أن الأمر المدفوع هو إيداع مرخص بالفعل.
مستندات التموين الحالية تربط تقارير منفصلة عن المعاملات والرسوم والتوقيت والاحتياطيات هذه سجلات مصادر مفيدة
المخزون موجود وليس إيصال ثاني
عندما تدفع ثمن الأوراق النقدية، وعندما يبيع المنتج لاحقاً، تكون تكلفة المنتج ذات الصلة في المعالجة المحاسبية لتلك المبيعات، وبالتالي فإن المخزون غير المبيع والمخزون المبيع يؤثران على التقارير بشكل مختلف.
وتظهر المسألة نفسها في المقابلات، إذ يمكن استعادة قيمة المخزون من السلع القابلة للاستعمال ولكنها لا تنشئ دفعة جديدة للزبائن، وقد تحتاج إلى بيع البند مرة أخرى قبل تلقي المزيد من الأموال، وأن البيع في وقت لاحق له رسومه الخاصة وتكاليف الوفاء به.
لا تعامل مدفوعات الشراء الأصلية كتدفق نقدي جديد في كل مرة تستعرض فيها بندا قديما، وفي الوقت نفسه، لا تزيل تكلفتها من تحليل الربحية لمجرد أنها دفعت قبل أشهر، فالتوقيت والتكاليف الاقتصادية بحاجة إلى معاملة منفصلة.
وإذا كان الرصيد قد أُصيب بأضرار أو عفا عليه الزمن أو زائد القيمة، تصبح المسائل المحاسبية والنقدية أكثر تعقيداً، وتستخدم تقييماً مدعماً وتحصل على مشورة محاسبية مؤهلة عند الاقتضاء، ولا يمكن لمحاسبة الأمر البسيط أن تضع سياسة الجرد الصحيحة لكل عمل تجاري.
الاقتراض يمكن أن يحسن النقدية دون تحسين أرباح المبيعات
ويرفع إيصال القرض الرصيد المصرفي، ولا يعني ذلك أن المنتجات التي تباع على هامش أعلى، ويستخدم سداد القرض الرئيسي الأموال النقدية، في حين تختلف المعاملة المحاسبية عن حساب المنتج العادي، وتحتاج الفوائد والرسوم إلى سجلاتها الخاصة.
المال الذي يستثمره المالك يمكن أن يمول العمليات دون أن يكون دخل العملاء، سحب يمكن أن يقلل من المال دون أن يشير إلى أن أوامر هذا الشهر فقدت المال،
فالضرائب التي يتم تحصيلها أو ديونها يمكن أن تخلق فرقا آخر بين مجموع المصرف والنقدية القابلة للنفقة، فالمعاملة الدقيقة تتوقف على الولاية القضائية والتزامات العمل، ولا تفترض أن كل دولار مستلم يعود إلى المالك، والمبالغ المسجلة والتواريخ الواجبة باستخدام التوجيه المهني المناسب.
والغرض من ذلك ليس تحويل ورقة العمل إلى مجموعة كاملة من الحسابات القانونية، بل هو وقف التحركات غير المتصلة بالمشروع من تفسيرها على أنها دليل على أن طلب الأسعار والإعلانات والمنتجات قد تغير.
بناء تنبؤات نقدية من أدلة على وجود قوة مختلفة
وبدلاً من إيصالات مؤكدة منفصلة عن الإيصالات المتوقعة، يختلف الدفع المقرر بدون عقد معروف عن مبلغ مأمول للبيع في الأسبوع القادم، ويختلف فواتير الموردين الموقعة عن تقدير تقريبي للمخزون الذي قد تطلبه.
:: إعطاء كل صف موعداً ومصدراً وعملة ومذكرة ثقة - إذا كان المبلغ أو التوقيت غير مؤكد، استخدم سيناريو بدلاً من أن يعامله بصرامة على النحو الذي يكفله، وتجنب وضع توقعات المبيعات الأكثر تفاؤلاً إلى أقرب موعد ممكن للسداد، ووصف النتيجة بأنها خطة آمنة.
وفيما يتعلق بالعملات، يحتفظ بالمبلغ الأصلي ويعلن أساس التحويل المستخدم في صحيفة التخطيط، ويمكن للتغيير في سعر الصرف أن يغير الإيصالات المصرفية أو مدفوعات الموردين دون تغيير عدد الطلبات، ولا تجمع بين المبالغ غير المعلن عنها لمجرد أن العمودين يستخدمان رمزا بالدولار.
استعراض الحركات الفعلية مقابل الحركات المقررة كل أسبوع، وتحديد ما إذا كان الفرق يأتي من مبلغ أو تاريخ أو بند مفقود، مما يجعل الخطة التالية أفضل من مجرد استبدال التقدير القديم بالرصيد المصرفي الجديد.
استخدام الأداة المناسبة لاتخاذ القرار التالي
استخدام تحليل المساهمة في فحص خصم أو رسوم أو أرنب أو تكلفة احتياز، واستخدام الخطة النقدية المؤرخة لدراسة ما إذا كان بالإمكان تمويل الالتزامات قبل وصول الإيصالات، واستخدام سجلات المحاسبة لفهم الوضع المالي والالتزامات المالية الأوسع نطاقا.
ويمكن أن يجلب عرض الترخيص النقود بسرعة أثناء فقدان المساهمة، إذ يمكن لمجموعة مربحة أن تستهلك المخزون الشحوم وتحتاج إلى تجديد، ويمكن لحملة إعلانية واعدة أن تخلق فجوة في الدفع قبل أن يفرج المعالج عن المال، ولا يوجد أي من هذه البيانات تناقض بمجرد أن تكون التعاريف واضحة.
وإذا كانت التقارير لا تزال غير قابلة للتسوية، تبدأ بفترة واحدة صغيرة وبعض المعاملات المطابقة، وتتعقب دفعة من العملاء من خلال الرسوم، والمدفوعات، وتلقي المصارف، وتتعقب فاتورة الموردين من خلال الدفع، والمخزون الذي اشتراه، وتحل أصغر الفرق غير المفسر قبل بناء نموذج أكبر بكثير.
اطلب مراجعة يدوية مجانية إذا كنت بحاجة للمساعدة في صياغة السؤال، تقاسم المجاميع غير الحساسة وتعاريف الإبلاغ، لا سجلات العملاء، أوراق اعتماد مصرفية، أو رموز حسابية، والهدف هو توضيح الأدلة، لا السيطرة على أموالك.
:: الاحتفاظ بقائمة مرجعية للمصالحة قصيرة
تأكد أن الافتتاح يطابق رصيد البداية الفعلي تأكد أن الفترة القادمة تبدأ بالمبلغ النهائي للفترة السابقة
ثم فحص الأصناف غير المسددة - الأموال المستحقة على العملاء، ريثما يتم تجهيزها، وفواتير الموردين والمشتريات الملتزمة تنتمي إلى الصورة الأوسع حتى عندما لم تصل بعد إلى البيان المصرفي، وتحتاج الخطة النقدية إلى توقيتها المتوقع؛ وتحتاج السجلات المحاسبية إلى تصنيفها الصحيح.
وأخيراً، أكتب البنود المستبعدة إلى جانب النموذج، فإذا لم تغفل الميزانية الضرائب أو التمويل أو المشتريات الرأسمالية أو تحركات المالك، فإنه ليس تفسيراً كاملاً للأرصدة المصرفية، ويمكن أن يكون ذلك رأياً أضيق نطاقاً مفيداً، شريطة ألا توصف الباقي بأنه جميع الأموال المتاحة بحرية للإنفاق.
والنموذج الصغير المطابق هو نقطة انطلاق أفضل من لوح كبير لا يمكن تعقب مجاميعه إلى سجلات المصدر.