As acções lentas precisam de um plano, só um desconto não é um. Antes de baixar um preço, verifique quanto cada venda deixa, quantas unidades extras você precisa vender e se você ainda tem estoque suficiente para cobrir esse alvo.
Utilizar o calculadora de marcação de inventário livre para testar as suas próprias figuras. Funciona no seu navegador. Não existe nenhuma ligação à loja, envio ou alteração automática de preços.
Por que 20% de desconto pode custar metade da sua margem
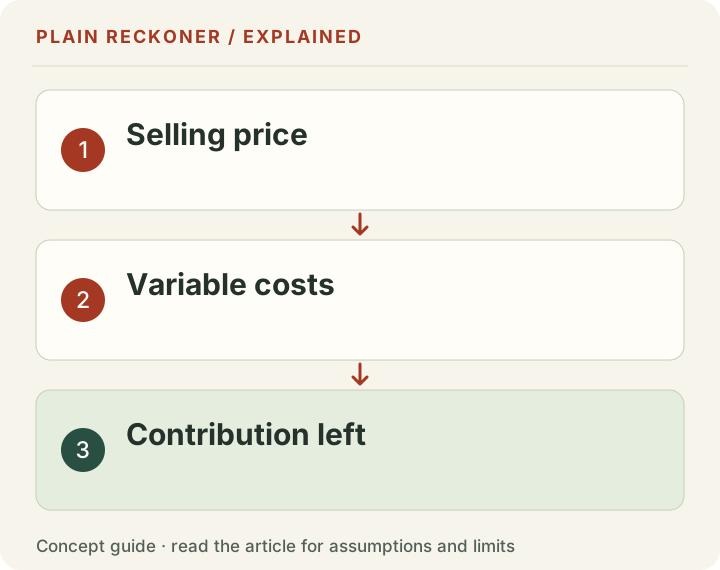
Aqui está um exemplo trabalhado, não medido o desempenho da loja. $40 e custos $24Para este primeiro cálculo, não há outros custos ou taxas.
| Por unidade | Preço total | 20% de desconto |
|---|---|---|
| Preço de venda | $40 | $32 |
| Custo do produto | $24 | $24 |
| Contribuição restante | $16 | $8 |
O preço cai em $8. A contribuição também cai em $8. Mas $8 é metade A contribuição original de 16 dólares.
Se você normalmente vender 20 unidades no período de comparação, essas vendas deixar $320 antes de outros custos. Ao preço de venda, você precisa 40 unidades to leave the same $320. That is 100% more units, not 20% more.
Não significa que um desconto de 20% produza esses compradores extras.
Adicione os custos que alteram a resposta
Agora, inclua uma taxa de venda de 3% e US $ 2 de outros custos de venda por unidade. Coloque $ 50 na promoção da venda. Mantenha o mesmo preço, custo do produto e 20 unidades de linha de base.
- Contribuição a preço total por unidade: $40 × 97% − $24 − $2 = $12.80.
- Contribuição com desconto por unidade: $32 × 97% − $24 − $2 = $5.04.
- Contribuição inicial: 20 × $12.80 = $256.
- Sales needed after the discount: round up (($256 + $50) ÷ $5.04) = 61 unidades.
You need 41 more units than the baseline. Selling 60 leaves $252.40 after campaign cost, which misses the $256 target. Selling 61 leaves $257.44, which clears it.
O $5.04 é contribuição após o produto introduzido e custos de venda. Não é lucro líquido. Impostos, devoluções, despesas gerais e custos que você não entrar permanecer fora deste cálculo.
Verifique o estoque antes de perseguir mais vendas
Suponhamos que só lhe restam 30 unidades, um alvo de 61 unidades não pode ser alcançado dessas unidades, mesmo que cada uma venda.
Isso não faz automaticamente uma venda de liberação errada. Você pode precisar de dinheiro, espaço ou um fim para os custos de armazenamento. Mas isso muda a questão: Estás a tentar preservar a contribuição, libertar dinheiro ou espaço livre? Esses objetivos podem levar a diferentes escolhas.
Nossa ferramenta mantém o dinheiro recuperado separadamente da contribuição. Se o estoque foi pago para mais cedo, dinheiro de vendê-lo pode ser positivo, mesmo quando o preço não cobre seu custo total do produto. Isso ainda não torna a venda rentável.
Use seus últimos números, com datas correspondentes
Comece com um produto ou variante. Reúna seu preço atual, custo do produto desembarcado, unidades disponíveis, unidades completas vendidas e dias em estoque. Adicione taxas, embalagem, transporte que você paga e o orçamento de campanha proposto.
Utilização dias de existências ao estimar o ritmo de vendas observado. Dez vendas ao longo de dez dias disponíveis são diferentes de dez vendas ao longo de um mês, quando o item estava indisponível para a maior parte dele. Verifique como sua própria plataforma define o campo; não substitua silenciosamente dias de calendário.
Relatórios de inventário do Shopify Inclua o ritmo de vendas, as medidas de venda e as medidas de inventário remanescentes. Um valor de dias restantes não está disponível quando não há vendas; não é prova de que as ações nunca irão vender. Use estes relatórios como insumos e, em seguida, verifique o custo de sua ação proposta.
Recente não significa instantâneo. Análise de produtos da Shopify descreve uma janela recente de 30 dias com um atraso de processamento habitual. Produtos populares do Google Merchant Center atualizações semanais e diz que novos dados podem levar até duas semanas para aparecer. Verifique o período de observação, bem como o dia em que você abriu um relatório.
O que medimos – e por que não pode escolher o seu desconto
Analisamos 541,909 historical invoice lines em Conjunto de dados de varejo online da UCI, credited to Daqing Chen. The records come from one UK retailer in 2010–2011 and include wholesale customers.
After the stated filters, 525,783 positive invoice lines remain across 3,789 merchandise-shaped product codes. The top 379 codes by calculated gross invoice value account for about 61.30% deste valor. página de dados publica os filtros, contagens, download agregado e checksum fonte.
Isto mostra o quão desigual era uma mistura de produtos históricos. não Nos diga qual item em sua loja é lento hoje. A fonte não tem custos de produto, estoque na mão ou etiquetas de promoção confiáveis. Nós não podemos usá-lo para reivindicar um desconto causado demanda, lucro melhorado ou estoque morto compensado.
É por isso que esta ferramenta começa com suas figuras em vez de apresentar uma amostra antiga como uma recomendação de preço ao vivo.
Compare algumas opções antes de mudar cada preço
Execute os mesmos custos e janela de tempo em 0%, 10%, 20% e seu desconto proposto. Para cada opção, verifique a contribuição por unidade, o objetivo de recuperação de unidade inteira e a restrição de estoque.
Se o alvo parecer irrealista, considere um desconto menor ou orçamento de campanha. Pacotes, um canal de vendas diferente, o fornecedor retorna ou segurando o item também pode merecer uma comparação de custos separada. Nenhum é automaticamente melhor.
Comprar preços inteligentes oferece previsão para produtos elegíveis usando histórico de armazenamento. Nossa calculadora faz algo mais estreito: ela mostra a aritmética condicional sem uma previsão, conexão ou limite de histórico de compra. Ela não pode substituir um teste de demanda.
O seu próximo passo
Abra o teste de marcação do inventário, substituir o exemplo e comparar o alvo com o seu estoque real e ritmo recente. Se você testar uma promoção, registrar suas datas, tráfego, unidades, preço, taxas, retornos e gastos de campanha. Uma comparação simples antes e depois ainda pode ser afetada pela sazonalidade e outras mudanças.
Precisa de ajuda para verificar essas suposições? Solicitar uma análise manual gratuita. Compartilhe a questão e totais não sensíveis; não envie registros de clientes, senhas de armazenamento ou detalhes de pagamento.
Uma alteração atual de relatórios: na mão não significa pronto para vender
Antes de entrar em unidades disponíveis, verifique o estado do inventário em seu relatório. Isso se tornou particularmente importante na mudança de relatórios do Shopify em outubro de 2026.
Sua documentação do inventário-relatório diz que, a partir de 1 de outubro de 2026, relatórios baseados em inventário usa Na mão. quantidade em vez de Disponível quantidade. História anterior permanece na base antiga. Stock on-hand pode incluir unidades comprometidas e unidades indisponíveis, bem como unidades que os clientes podem comprar.
Isso pode criar um aumento de inventário aparente através da mudança, mesmo quando nenhuma entrega chegou. Ele também pode fazer um alvo de promoção olhar possível se a entrada inclui unidades reservadas para pedidos existentes, itens danificados ou outras ações que você não pode vender agora.
Para um exemplo escolhido, suponha que um relatório mostra 70 unidades à mão. Desses, 20 estão comprometidos e dez não estão disponíveis. Apenas 40 estão disponíveis para novas vendas. O objetivo de recuperação anterior de 61 unidades não pode ser alcançado a partir dessas 40 unidades vendáveis. Entrando todos os 70 esconderia essa restrição.
Isto não é evidência de que o Shopify perdeu ou criou o stock. É uma alteração de definição que você deve reconciliar. Compare os estados e datas do inventário antes de interpretar um passo na série como um evento de negócios. Use a contagem disponível para a promoção proposta, não o maior total de ações exibido.
A classificação de vendas não é uma classificação de lucro
Um produto pode ser uma pequena parte da receita da loja e ainda servir um papel útil. Pode completar um pacote, atrair clientes repetidos ou atender a uma necessidade específica. Esses benefícios precisam de evidência, mas eles não devem ser excluídos apenas porque o item se encontra em uma categoria de baixa renda.
Documentação de análise do ABC do Shopify descreve categorias baseadas na contribuição de receitas. Também afirma que o cálculo de classificação exclui descontos e não utiliza custos de item. Portanto, um grau ABC não estabelece a contribuição deixada após um desconto, entrega ou publicidade.
Use o grau para decidir o que merece investigação, em seguida, calcular a economia. Um produto de grau A pode amarrar um dinheiro considerável ou ter uma contribuição estreita. Um produto de grau C pode vender lentamente, mas tem custos de transporte baixos. A classificação é um ponto de partida, não um comando para desconto.
Nosso cálculo histórico de UCI tem o mesmo limite em outra forma. Uma concentração do valor bruto da fatura não é uma concentração de lucro. Sem os custos do produto, disponibilidade de estoque e rótulos de promoção, os registros não podem identificar a melhor decisão de liberação.
Comparar a escolha em dinheiro com a escolha da contribuição
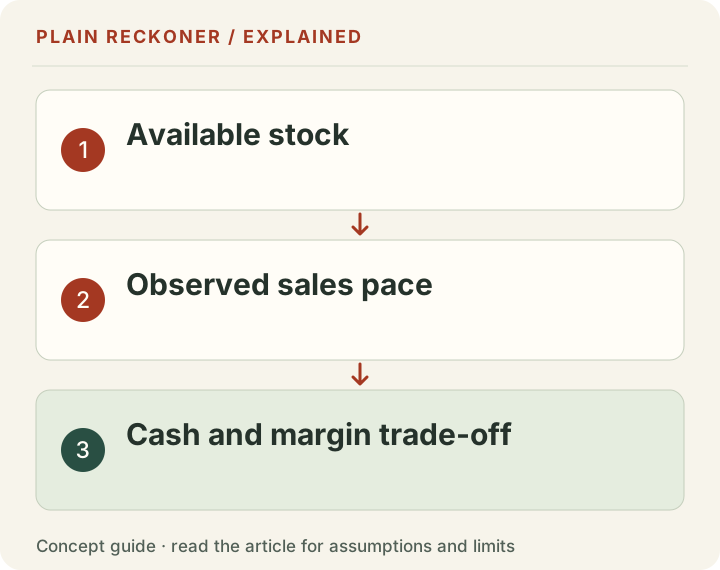
A liberação é às vezes uma decisão em dinheiro. Suponha que você já pagou pelo estoque. Vender uma unidade traz um novo recibo de cliente, enquanto o pagamento de compra original aconteceu mais cedo. Esse timing pode ajudar a financiar as contas atuais, mesmo que a venda não recupere o custo histórico completo.
Ainda assim, registrar ambas as visões. Contribuição pergunta se a receita cobre os custos nomeados atribuídos à venda. Recuperação de dinheiro pergunta o dinheiro que a ação traz agora e que novos custos em dinheiro que causa. Um recibo positivo não é prova de lucro.
Compare vender agora com alternativas realistas. Holding estoque pode criar encargos de armazenamento, risco de dano ou um custo de eliminação posterior. Devolvendo-o a um fornecedor pode envolver uma taxa de reabastecimento e um crédito, em vez de dinheiro. Outro canal de vendas pode trazer uma taxa diferente e fatura de cumprimento. Um pacote pode mover unidades, mas reduzir a contribuição sobre os produtos que de outra forma teria vendido sozinho.
Colocar datas ao lado destas alternativas. Receber uma pequena quantidade na próxima semana é diferente de receber uma quantidade incerta maior meses depois. Este guia não estima a taxa de desconto certa ou dizer-lhe qual a restrição de dinheiro mais importa. Ajuda a separar as perguntas para que você possa avaliá-las com seus registros reais.
Estimar o ritmo sem chamar de previsão
Se você vendeu dez unidades durante vinte dias em estoque, o ritmo observado é metade de uma unidade por dia em estoque. Quarenta unidades vendíveis restantes representam oitenta dias em que o ritmo inalterado. Isso é um cálculo de cobertura condicional, não uma alegação de que os próximos oitenta dias se comportarão como os últimos vinte.
Supõe- se que o produto estava disponível para apenas cinco desses vinte dias de calendário. Usar os dias de calendário iria reportar meia unidade por dia; usando esses cinco dias disponíveis dá duas unidades por dia disponível. Nenhuma das entradas deve ser adivinhada. Confirme o que o relatório de origem conta e se a disponibilidade de stock foi gravada de forma fiável.
Produtos sazonais, lançamentos novos e preços recentemente alterados precisam de cuidados especiais. Um período de silêncio pode não representar a próxima semana de férias. Uma promoção pode puxar compras para a frente que teria acontecido mais tarde. Uma reserva pode esconder a demanda em vez de provar que foi fraco.
Por esse motivo, manter o ritmo observado, assumir o ritmo de promoção e a meta de recuperação separada. Descreve-se o passado, um é um cenário e um é o mínimo exigido pelo cálculo da contribuição. Colocando-os em diferentes campos impede que um alvo se transforme silenciosamente em uma previsão.
Projete uma promoção que você pode aprender com
Escreva um plano de teste curto antes de alterar o preço. Nomeie o produto ou variantes, estoque inicial, preço total, preço proposto, datas, colocação, gastos de campanha e os custos incluídos. Grave a decisão que você vai tomar após as encomendas completas e retornos prováveis foram revistos.
Mantenha a linha de base honesta. Se o preço antigo vendido durante uma semana tranquila e a promoção correr durante um feriado importante, a diferença não pode ser creditada ao desconto. Se você mudar as imagens, público, oferta de transporte e preço juntos, você está testando um pacote de mudanças em vez de preço sozinho.
Um grupo de comparação cuidadosamente atribuído pode melhorar a evidência causal onde prático, mas testes comuns de pequena loja muitas vezes não têm o volume ou configuração para uma experiência limpa. Nesse caso, relatar as observações e limitações claramente. Não transformar uma mudança antes e depois em uma estimativa precisa de elasticidade de preço.
Acompanhe a contribuição através das encomendas correspondentes, não só unidades. Uma promoção que vende mais ao devolver mais itens ou consumir um orçamento de anúncio maior pode perder o seu propósito. Inclua o custo de bens devolvidos, taxas retidas e recuperação em estoque, quando aplicável. Deixe passar tempo suficiente para ver as reversões relevantes em vez de declarar sucesso no dia de checkout.
Definir uma regra de parada antes da venda começar
Uma regra de parada útil está ligada à decisão. Você poderá parar a promoção paga quando os gastos atingirem o limite máximo previsto, quando o stock disponível atingir uma reserva para os clientes existentes ou quando o custo observado por encomenda deixar muito pouca contribuição. Escolha a regra da sua economia em vez de copiar o limiar de outra loja.
Também decidir o que acontece com unidades não vendidas depois. Repetir a mesma venda indefinidamente pode transformar um teste pretendido no preço permanente. Verifique se uma segunda marcação ainda deixa contribuição positiva e se as unidades extras necessárias permanecem fisicamente disponíveis.
Mantenha a revisão final curta: unidades vendidas, vendas após descontos e reembolsos combinados, custos nomeados, contribuição, dinheiro recebido e estoque deixado. Explique quaisquer mudanças importantes no tráfego ou disponibilidade. O melhor resultado é uma decisão mais clara próxima, mesmo quando a promoção não atingiu o alvo original.
Proteger as informações do cliente enquanto mantém esse registro. Os códigos de produto, as contagens de pedidos agregados e os totais de custos são normalmente suficientes para o cálculo. Os nomes dos clientes, os detalhes dos cartões e os tokens de contas privadas não melhoram a aritmética. Mantenha a exportação operacional bruta em seu próprio sistema controlado, e compartilhe apenas o mínimo necessário se pedir a alguém para verificar o modelo.
Finalmente, preservar os preços originais e as datas de origem. Comparando um resultado posterior com uma linha de base que você substituiu torna a lição difícil de verificar. Uma planilha simples datada é mais útil do que uma afirmação confiante de que o desconto “trabalhava” sem os totais subjacentes.
A análise do inventário em movimento lento começa com uma janela de tempo indicada
Não existe um ponto de corte universal de stock-age que torna cada produto lento-movimento. Um item sazonal e um consumível frequentemente reordenado têm padrões de compra diferentes. Escolha o período e definição antes de rever a lista: dias desde a última venda, unidades vendidas no período, idade do stock ou semanas de cobertura. Mantenha a medida visível ao lado do resultado.
Um simples cálculo de semanas de cobertura é unidades à mão divididas por unidades semanais médias vendidas. Num exemplo aritmético, 120 unidades à mão e 10 vendidas por semana dão 12 semanas de cobertura. Se as vendas recentes são zero, a proporção não tem resultado finito. Mostrar "nenhuma venda na janela escolhida" em vez de tratá-la como zero semanas ou inventar a demanda futura.
Para identificar o inventário lento que vale a pena descontar, verifique também a contribuição de venda, os custos de manutenção, a vida útil e a próxima temporada de venda realista. ferramenta de marcação para baixo Para comparar os lucros sob entradas explícitas. Uma bandeira de stock-age é uma razão para investigar, não uma instrução automática para reduzir todos os preços.