El stock lento necesita un plan. Un descuento por sí solo no es uno. Antes de bajar un precio, compruebe cuánto sale cada venta, cuántas unidades adicionales necesita vender y si incluso tiene suficiente stock para cubrir ese objetivo.
Usar el calculadora de marcación de inventario libre para probar sus propias figuras. Funciona en su navegador. No hay conexión de tienda, carga o cambio de precio automático.
¿Por qué un 20% de descuento puede costar la mitad de su margen
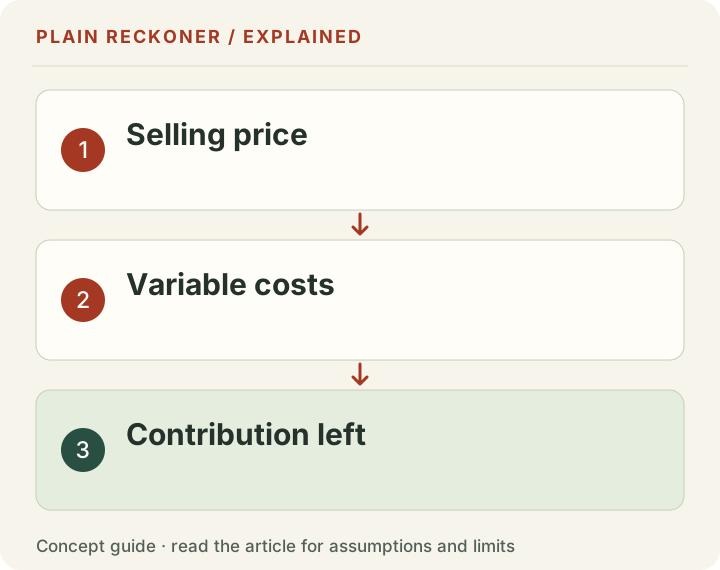
Aquí hay un ejemplo trabajado, no rendimiento de la tienda medida. Un artículo se vende para $40 y gastos $24. Para este primer cálculo, no hay otros costos o tarifas.
| Por unidad | Precio completo | 20% de descuento |
|---|---|---|
| Precio de venta | $40 | $32 |
| Costo del producto | $24 | $24 |
| Contribución izquierda | $16 | $8 |
The price falls by $8. The contribution also falls by $8. But $8 is mitad la contribución original de $16.
Si usted normalmente vende 20 unidades en el período de comparación, esas ventas dejan $320 antes de otros costos. 40 unidades para dejar los mismos $320. Eso es 100% más unidades, no 20% más.
Esto es un objetivo. No significa que un descuento del 20% produzca esos compradores adicionales.
Añada los costos que cambian la respuesta
Ahora incluye un 3% de cuota de venta y $2 de otros costos de venta por unidad. Ponga $50 en la promoción de la venta. Mantenga el mismo precio, costo del producto y base de 20 unidades.
- Full-price contribution per unit: $40 × 97% − $24 − $2 = $12.80.
- Discounted contribution per unit: $32 × 97% − $24 − $2 = $5.04.
- Contribución de referencia: 20 × $12.80 = $256.
- Las ventas necesarias después del descuento: redondear (($256 + $50) ÷ $5.04) = 61 unidades.
Usted necesita 41 unidades más que la base de referencia. Vender 60 hojas $252.40 después del costo de la campaña, que falta el objetivo de $256. Vender 61 hojas $257.44, que lo aclara.
El $5.04 es una contribución después del producto introducido y los costos de venta. No es beneficio neto. Impuestos, devoluciones, gastos generales y no entraste permanecen fuera de este cálculo.
Verifique el stock antes de perseguir más ventas
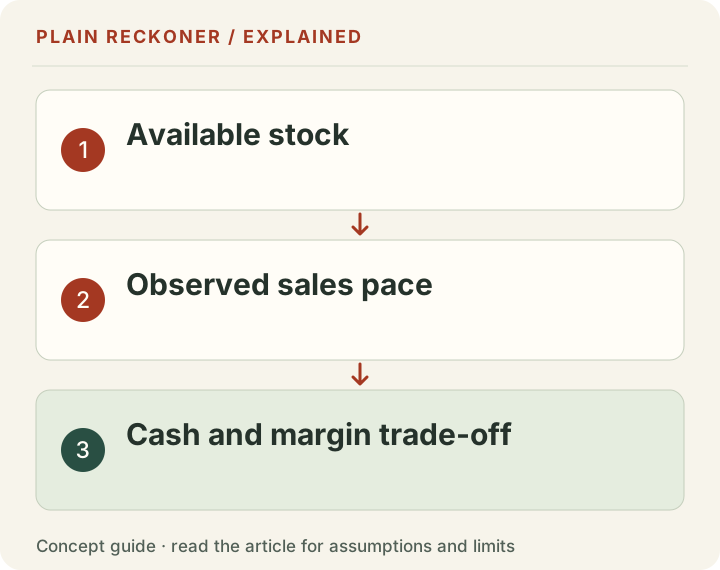
Supongamos que sólo quedan 30 unidades. Un objetivo de 61 unidades no puede ser alcanzado de esas unidades, incluso si cada uno vende.
Esto no hace automáticamente que una venta de liquidación sea errónea. Usted puede necesitar dinero en efectivo, espacio o un final de los costos de almacenamiento. Pero cambia la pregunta: ¿Está tratando de preservar la contribución, liberar dinero en efectivo o espacio claro? Estos objetivos pueden llevar a diferentes opciones.
Nuestra herramienta mantiene el efectivo recuperado aparte de la contribución. Si el stock fue pagado por antes, el dinero de la venta puede ser positivo incluso cuando el precio no cubre su costo completo del producto. Eso todavía no hace que la venta sea rentable.
Utilice sus últimas cifras, con fechas de juego
Comience con un producto o variante. Reúnase su precio actual, el costo de los productos desembarcados, las unidades disponibles, las unidades completadas vendidas y los días que estaba en stock. Agregue las tarifas, embalaje, envío que usted paga y el proyecto de presupuesto de la campaña.
Uso días en vigor Cuando se estima el ritmo de ventas observado. Diez ventas de más de diez días disponibles son diferentes de diez ventas durante un mes cuando el artículo no estaba disponible para la mayoría de él. Compruebe cómo su propia plataforma define el campo; no sustituya silenciosamente los días calendario.
Los informes de inventario de Shopify Incluye el ritmo de venta, las medidas de venta a través y el inventario restante. Un valor de los días restantes no está disponible cuando no hay ventas; no es prueba de que el stock nunca venderá. Utilice estos informes como insumos, a continuación, verifique el costo de su acción propuesta.
Recientes no significa instantáneo. Análisis de productos de Shopify describe una ventana reciente de 30 días con un retraso de procesamiento habitual. Productos populares de Google Merchant Center actualizaciones semanales y dice que pueden tardar dos semanas en aparecer nuevos datos. Compruebe el período de observación, así como el día en que abrió un informe.
Lo que medimos, y por qué no puede elegir su descuento
Analizamos 541,909 historical invoice lines en UCI's Online Retail dataset, credited to Daqing Chen. The records come from one UK retailer in 2010–2011 and include wholesale customers.
After the stated filters, 525,783 positive invoice lines remain across 3,789 merchandise-shaped product codes. The top 379 codes by calculated gross invoice value account for about 61.30% de ese valor. página de datos publica los filtros, cuentas, descarga agregada y checksum fuente.
Esto muestra lo desigual que era una mezcla histórica de productos. no díganos qué artículo en su tienda es lento hoy. La fuente no tiene costes de producto, etiquetas de promoción a mano o confiable. No podemos utilizarlo para reclamar un descuento causado demanda, beneficio mejorado o acciones muertas limpias.
Es por eso que esta herramienta comienza con sus figuras en lugar de presentar una vieja muestra como una recomendación de precio en vivo.
Compare algunas opciones antes de cambiar cada precio
Ejecute los mismos costos y ventana de tiempo al 0%, 10%, 20% y su descuento propuesto. Para cada opción, compruebe la contribución por unidad, el objetivo de recuperación de unidad entera y la limitación de stock.
Si el objetivo se ve poco realista, considere un descuento más pequeño o presupuesto de campaña. Los envases, un canal de ventas diferente, el proveedor devuelve o sostiene el artículo también pueden merecer una comparación de costos separada.
Shopify Smart Precios nuestra calculadora hace algo más estrecho: muestra la aritmética condicional sin un pronóstico, conexión o umbral de la historia de la compra. No puede reemplazar una prueba de demanda.
Tu próximo paso
Abrir la prueba de marcado de inventario, reemplazar el ejemplo y comparar el objetivo con su stock real y el ritmo reciente. Si usted prueba una promoción, registre sus fechas, tráfico, unidades, precio, tasas, retornos y gasto de campaña. Una comparación simple antes y después puede ser afectada por la estacionalidad y otros cambios.
¿Necesitas ayuda para revisar esas suposiciones? Solicitar una revisión manual gratuita. Compartir la pregunta y los totales no sensibles; no enviar registros de clientes, almacenar contraseñas o detalles de pago.
Un cambio actual en la presentación de informes: no significa que esté listo para vender
Antes de entrar en las unidades disponibles, compruebe el estado del inventario en su informe. Esto se hizo particularmente importante en el cambio de reporte de Shopify en octubre de 2026.
Es... documentación de inventario y presentación de informes dice que, a partir del 1o de octubre de 2026, los usos de los informes basados en inventarios En la mano cantidad en lugar de Disponible cantidad. La historia anterior permanece en la antigua base. El stock en mano puede incluir unidades comprometidas y unidades no disponibles, así como unidades que los clientes pueden comprar.
Esto puede crear un aumento aparente del inventario a través del cambio incluso cuando no llegó la entrega. También puede hacer que un objetivo de promoción parezca posible si la entrada incluye unidades reservadas para pedidos existentes, artículos dañados u otras acciones que no puede vender ahora.
For a chosen example, suppose a report shows 70 units on hand. Of those, 20 are committed and ten are unavailable. Only 40 are currently available for new sales. The earlier 61-unit recovery target cannot be met from those 40 sellable units. Entering all 70 would hide that constraint.
Esto no es evidencia de que Shopify perdido o creado stock. Es un cambio de definición que debe reconciliar. Compare los estados de inventario y fechas antes de interpretar un paso en la serie como un evento de negocios. Utilice el conteo disponible para la promoción propuesta, no el mayor stock total mostrado.
El rango de ventas no es un rango de ganancia
Un producto puede ser una pequeña parte de los ingresos de la tienda y todavía servir un papel útil. Puede completar un paquete, atraer clientes repetidos o satisfacer una necesidad específica. Esos beneficios necesitan evidencia, pero no deben descartarse simplemente porque el artículo se sienta en una categoría de bajos ingresos.
Documentación de análisis de ABC Shopify Describe categorías basadas en la contribución de los ingresos. También afirma que el cálculo de clasificación excluye los descuentos y no utiliza los costos de los artículos. Por lo tanto, un grado ABC no establece la contribución que queda después de un descuento, entrega o publicidad.
Usar el grado para decidir qué merece investigación, luego calcular la economía. Un producto A-grade puede atar un efectivo considerable o tener una contribución estrecha. Un producto de C puede vender lentamente pero tienen bajos costos de carga. La clasificación es un punto de partida, no un comando para el descuento.
Nuestro cálculo histórico de la UCI tiene el mismo límite en otra forma. Una concentración de valor bruto de factura no es una concentración de ganancia. Sin costos de producto, disponibilidad de stock y etiquetas de promoción, los registros no pueden identificar la mejor decisión de liquidación.
Compare la opción en efectivo con la opción de la contribución
La limpieza es a veces una decisión en efectivo. Supongamos que ya pagó por el stock. Vender una unidad trae una nueva recepción del cliente, mientras que el pago de compra original ocurrió antes. Ese tiempo puede ayudar a financiar las facturas actuales incluso si la venta no recupera el costo histórico completo.
La contribución pregunta si los ingresos cubren los costos asignados a la venta. La recuperación en efectivo pregunta qué dinero aporta la acción ahora y qué nuevos costos de efectivo causa. Un recibo positivo no es prueba de ganancia.
Comparar la venta ahora con alternativas realistas. Tener stock puede crear cargos de almacenamiento, riesgo de daños o un costo de eliminación posterior. Devolverlo a un proveedor puede implicar una cuota de restauración y un crédito en lugar de efectivo. Otro canal de ventas puede traer una cuota diferente y una factura de cumplimiento. Un paquete puede mover unidades pero reducir la contribución en los productos que de otro modo se habrían vendido solo.
Poner fechas al lado de estas alternativas. Recibir una pequeña cantidad la próxima semana es diferente de recibir una cantidad más grande incierta meses más tarde. Esta guía no estima la tasa de descuento adecuada o le dice qué restricción de efectivo importa más. Ayuda a separar las preguntas para que pueda evaluarlas con sus registros reales.
Estimar el ritmo sin llamarlo un pronóstico
Si usted vendió diez unidades durante veinte días en stock, el ritmo observado es la mitad de una unidad por día en stock. Cuarenta unidades vendibles restantes representan ochenta días a ese ritmo sin cambios. Es un cálculo de cobertura condicional, no una reclamación de que los próximos ochenta días se comportarán como los últimos veinte.
Ahora supongamos que el producto estaba disponible en realidad por sólo cinco de esos veinte días calendario. Usar días calendario reportaría media unidad por día; usar esos cinco días disponibles da dos unidades por día disponible. Ninguna entrada debe ser adivinada. Confirme lo que el informe fuente cuenta y si la disponibilidad de existencias se registró de forma fiable.
Los productos de temporada, los nuevos lanzamientos y los precios recientemente cambiados necesitan un cuidado particular. Un período tranquilo puede no representar la próxima semana de vacaciones. Una promoción puede hacer compras de futuro que habrían ocurrido más tarde. Un stockout puede ocultar la demanda en lugar de probar que era débil.
Por eso, mantener el ritmo observado, el ritmo de promoción asumido y el objetivo de recuperación separados. Uno describe el pasado, uno es un escenario y uno es el mínimo requerido por el cálculo de la contribución. Ponerlos en diferentes campos impide que un objetivo se convierta en un pronóstico silencioso.
Diseño de una promoción que usted puede aprender de
Escribe un plan de prueba corto antes de cambiar el precio. Nombra el producto o las variantes, stock inicial, precio completo, precio propuesto, fechas, colocación, gasto de campaña y los costos incluidos. Recordar qué decisión tomará después de pedidos completos y probables retornos han sido revisados.
Mantenga la línea de referencia honesta. Si el viejo precio se vende durante una semana tranquila y la promoción se ejecuta durante unas vacaciones importantes, la diferencia no se puede acreditar al descuento. Si cambia las imágenes, el público, la oferta de envío y el precio juntos, está probando un paquete de cambios en lugar de precio solo.
Un grupo de comparación cuidadosamente asignado puede mejorar la evidencia causal donde las pruebas prácticas, pero ordinarias de pequeña tienda a menudo carecen del volumen o configuración para un experimento limpio. En ese caso, reportar las observaciones y limitaciones claramente. No convertir un cambio antes y después en una estimación precisa de la elasticidad de precios.
Una promoción que vende más artículos o consume un presupuesto ad más grande puede perder su propósito. Incluya el costo de los bienes devueltos, los cargos retenidos y la recuperación en stock cuando sea aplicable. Déjese pasar tiempo suficiente para ver las reversaciones pertinentes en lugar de declarar el éxito en el día de salida.
Establecer una regla de parada antes de que la venta comience
Una regla de parada útil está ligada a la decisión. Usted podría dejar de la promoción pagada cuando el gasto alcanza la tapa planificada, cuando el stock disponible alcanza una reserva para los clientes existentes o cuando el costo observado por pedido deja muy poca contribución. Elija la regla de su economía en lugar de copiar el umbral de otra tienda.
También decidir qué sucede con las unidades desvendidas después. Repetir la misma venta indefinidamente puede convertir una prueba prevista en el precio permanente. Compruebe si una segunda marca todavía deja una contribución positiva y si las unidades adicionales necesarias permanecen disponibles físicamente.
Mantenga la revisión final corta: unidades vendidas, ventas después de descuentos y reembolsos emparejados, costos nombrados, contribución, efectivo recibido y acciones izquierda. Explicar cualquier cambio importante en el tráfico o disponibilidad. El mejor resultado es una decisión más clara, incluso cuando la promoción no cumplió con el objetivo original.
Protege la información del cliente mientras mantiene ese registro. Los códigos de producto, los recuentos de pedidos agregados y los totales de costos son normalmente suficientes para el cálculo. Los nombres de los clientes, los detalles de la tarjeta y las fichas de cuenta privada no mejoran la aritmética. Mantenga la exportación operativa cruda en su propio sistema controlado, y comparta sólo el mínimo necesario si pide a alguien que revise el modelo.
Por último, preservar los precios originales y las fechas de origen. Comparando un resultado posterior con una base de referencia que ha sobrescrito hace la lección difícil de verificar. Una hoja de trabajo de fecha simple es más útil que una afirmación segura de que el descuento "trabajó" sin los totales subyacentes.
Análisis de inventario de movimiento lento comienza con una ventana de tiempo declarada
No hay un corte universal de la edad de stock que hace que cada producto se mueva lentamente. Un artículo estacional y un consumible reordenado con frecuencia tienen diferentes patrones de compra. Elija el período y la definición antes de revisar la lista: días desde la última venta, unidades vendidas en el período, edad de stock o semanas de cobertura. Mantenga la medida visible al lado del resultado.
Un cálculo simple de semanas de cobertura es unidades a mano divididas por unidades semanales promedio vendidas. En un ejemplo aritmético, 120 unidades a la mano y 10 vendidas por semana da 12 semanas de cobertura. Si las ventas recientes son cero, la relación no tiene resultado finito. Mostrar ‘no ventas en la ventana elegida’ en lugar de tratarlo como cero semanas o inventar demanda futura.
Para identificar un inventario de movimiento lento que vale la pena de descuento, también comprobar la contribución de venta, costes de retención, vida útil de estantería y la próxima temporada de venta realista. herramienta de marcado para comparar el producto bajo insumos explícitos. Una bandera de stock-age es una razón para investigar, no una instrucción automática para reducir cada precio.