Lent stock a besoin d'un plan. Un rabais seul n'est pas un. Avant de baisser un prix, vérifiez combien chaque vente laisse, combien d'unités supplémentaires vous devez vendre et si vous avez même assez de stock pour couvrir cette cible.
Utiliser la calculateur de balisage d'inventaire gratuit Pour tester vos propres chiffres. Il fonctionne dans votre navigateur. Il n'y a pas de connexion de magasin, de téléchargement ou de changement de prix automatique.
Pourquoi 20% de rabais peut coûter la moitié de votre marge
Voici un exemple travaillé, pas de performance de magasin mesurée. $40 et coûts $24. Pour ce premier calcul, il n'y a pas d'autres coûts ou frais.
| Par unité | Prix total | 20% de rabais |
|---|---|---|
| Prix de vente | $40 | $32 |
| Coût du produit | $24 | $24 |
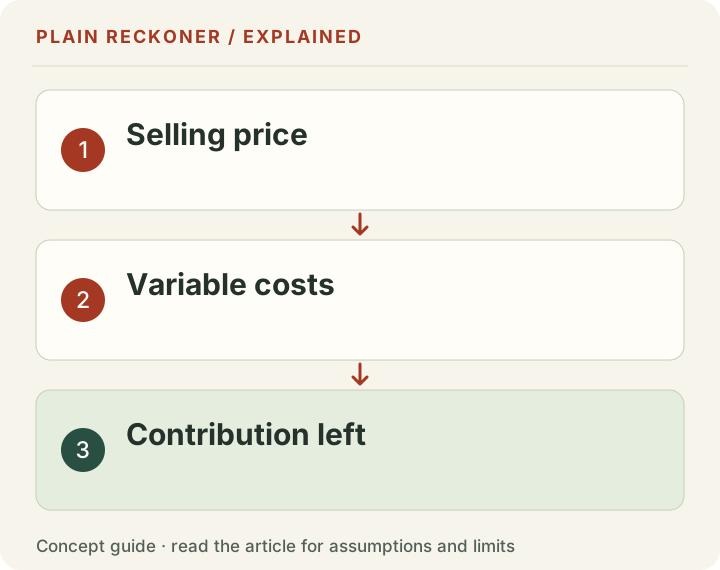
| Contribution restante | $16 | $8 |
Le prix baisse de 8 $, la contribution baisse également de 8 $, mais 8 $ est moitié la contribution initiale de 16 $.
Si vous vendez normalement 20 unités pendant la période de comparaison, ces ventes laissent 320 $ avant les autres coûts. 40 unités to leave the same $320. That is 100% more units, not 20% more.
C'est un objectif. Cela ne signifie pas qu'une réduction de 20% produira ces acheteurs supplémentaires.
Ajouter les coûts qui changent la réponse
Now include a 3% selling fee and $2 of other selling costs per unit. Put $50 into promoting the sale. Keep the same price, product cost and 20-unit baseline.
- Full-price contribution per unit: $40 × 97% − $24 − $2 = $12.80.
- Discounted contribution per unit: $32 × 97% − $24 − $2 = $5.04.
- Baseline contribution: 20 × $12.80 = $256.
- Sales needed after the discount: round up (($256 + $50) ÷ $5.04) = 61 unités.
You need 41 more units than the baseline. Selling 60 leaves $252.40 after campaign cost, which misses the $256 target. Selling 61 leaves $257.44, which clears it.
The $5.04 is contribution after the entered product and selling costs. It is not net profit. Tax, returns, overhead and costs you did not enter remain outside this calculation.
Vérifier le stock avant de poursuivre plus de ventes
Supposons qu'il ne reste plus que 30 unités. Une cible de 61 unités ne peut être atteinte à partir de ces unités, même si chacun vend.
Cela ne fait pas automatiquement une vente de dédouanement mal. Vous pouvez avoir besoin d'argent comptant, d'espace ou de la fin des coûts de stockage. Essayez-vous de préserver votre contribution, de libérer de l'argent ou de dégager de l'espace? Ces objectifs peuvent conduire à des choix différents.
Si le stock a été payé plus tôt, l'argent de la vente peut être positif même si le prix ne couvre pas le coût total de son produit. Cela ne rend toujours pas la vente rentable.
Utilisez vos derniers chiffres, avec des dates correspondantes
Commencer par un produit ou une variante. Recueillir son prix actuel, le coût du produit débarqué, les unités disponibles, les unités terminées vendues et les jours où il était en stock.
Utilisation en stock jours Dix ventes sur dix jours disponibles sont différentes de dix ventes sur un mois lorsque l'article n'était pas disponible pour la plupart d'entre eux. Vérifiez comment votre propre plateforme définit le champ; ne remplacez pas silencieusement les jours civils.
Rapports d'inventaire de Shopify La valeur des jours restants n'est pas disponible lorsqu'il n'y a pas de ventes; elle n'est pas la preuve que le stock ne se vendra jamais. Utilisez ces rapports comme intrants, puis vérifiez le coût de l'action proposée.
Récent ne signifie pas instant. Analyse des produits de Shopify décrit une fenêtre récente de 30 jours avec un délai de traitement habituel. Google Merchant Center's Produits populaires met à jour chaque semaine et dit que les nouvelles données peuvent prendre jusqu'à deux semaines pour apparaître. Vérifiez la période d'observation ainsi que le jour où vous avez ouvert un rapport.
Ce que nous avons mesuré — et pourquoi il ne peut pas choisir votre rabais
Nous avons analysé 541,909 historical invoice lines en Ensemble de données de l'UCI sur le commerce de détail en ligne, credited to Daqing Chen. The records come from one UK retailer in 2010–2011 and include wholesale customers.
After the stated filters, 525,783 positive invoice lines remain across 3,789 merchandise-shaped product codes. The top 379 codes by calculated gross invoice value account for about 61.30% de cette valeur. page de données publie les filtres, les comptages, le téléchargement agrégé et le chiffre de contrôle source.
Cela montre à quel point un mélange historique de produits était inégal. pas Nous ne pouvons pas l'utiliser pour réclamer une réduction causée par la demande, un profit amélioré ou un stock vide.
C'est pourquoi cet outil commence par vos chiffres plutôt que de présenter un ancien échantillon comme une recommandation de prix en direct.
Comparez quelques options avant de changer chaque prix
Exécutez les mêmes coûts et la même fenêtre de temps à 0%, 10%, 20% et votre rabais proposé. Pour chaque option, vérifiez la contribution par unité, l'objectif de récupération de l'unité entière et la contrainte de stock.
Si l'objectif semble irréaliste, considérez une réduction plus petite ou un budget de campagne. Les forfaits, un autre canal de vente, le fournisseur retourne ou détient l'article peut également mériter une comparaison de coûts séparée. Aucune n'est automatiquement meilleure.
Shopify Smart Price Notre calculateur fait quelque chose de plus étroit : il montre l'arithmétique conditionnelle sans seuil de prévision, de connexion ou d'histoire d'achat. Il ne peut pas remplacer un test de demande.
Votre prochaine étape
Ouvrir le test de marquage de l'inventaireSi vous testez une promotion, enregistrez les dates, le trafic, les unités, le prix, les frais, les retours et les dépenses de campagne. Une comparaison simple avant et après peut encore être affectée par la saisonnalité et d'autres changements.
Besoin d'aide pour vérifier ces hypothèses? Demander une analyse manuelle gratuite. Partagez la question et les totaux non sensibles ; n'envoyez pas les dossiers clients, les mots de passe de stockage ou les détails de paiement.
Un changement de rapport actuel : on-hand ne signifie pas prêt à vendre
Avant d'entrer dans les unités disponibles, vérifiez l'état de l'inventaire dans votre rapport. Ceci est devenu particulièrement important dans le changement de rapport de Shopify d'octobre 2026.
Ses la documentation relative aux rapports d ' inventaire indique que, à partir du 1er octobre 2026, les rapports fondés sur les stocks sont utilisés En main quantité au lieu de Disponible L'historique antérieur reste sur la base ancienne. Le stock en main peut inclure les unités engagées et les unités non disponibles ainsi que les unités que les clients peuvent acheter.
Cela peut créer une augmentation apparente de l'inventaire à travers le changement même quand aucune livraison n'est arrivée. Il peut également rendre une cible de promotion possible si l'entrée inclut des unités réservées pour les commandes existantes, les articles endommagés ou d'autres stocks que vous ne pouvez pas vendre maintenant.
For a chosen example, suppose a report shows 70 units on hand. Of those, 20 are committed and ten are unavailable. Only 40 are currently available for new sales. The earlier 61-unit recovery target cannot be met from those 40 sellable units. Entering all 70 would hide that constraint.
Ce n'est pas une preuve que Shopify stock perdu ou créé. Il s'agit d'un changement de définition que vous devez concilier. Comparez les états de l'inventaire et les dates avant d'interpréter une étape de la série comme un événement d'affaires.
Le rang de vente n'est pas un rang de profit
Un produit peut être une petite part des revenus des magasins et encore servir un rôle utile. Il peut compléter un paquet, attirer des clients de répétition ou répondre à un besoin spécifique. Ces avantages ont besoin de preuves, mais ils ne devraient pas être exclus simplement parce que l'article se situe dans une catégorie de faible revenu.
Documentation d'analyse de Shopify ABC Elle précise également que le calcul du classement exclut les rabais et n'utilise pas les coûts d'articles. Par conséquent, un grade ABC n'établit pas la contribution laissée après un rabais, une livraison ou une publicité.
Utilisez le grade pour décider ce qui mérite une enquête, puis calculez l'économie. Un produit de qualité A peut lier des liquidités considérables ou avoir une contribution étroite. Un produit de qualité C peut se vendre lentement mais ont des coûts de transport faibles. La classification est un point de départ, pas une commande de rabais.
Notre calcul historique de l'UCI a la même limite dans une autre forme. Une concentration de la valeur de facture brute n'est pas une concentration de profit. Sans coûts de produit, disponibilité des stocks et étiquettes de promotion, les enregistrements ne peuvent pas identifier la meilleure décision de dédouanement.
Comparer le choix en espèces avec le choix de contribution
La liquidation est parfois une décision en espèces. Supposons que vous avez déjà payé pour le stock. Vendre une unité apporte un nouveau reçu du client, tandis que le paiement d'achat initial a eu lieu plus tôt. Ce timing peut aider à financer les factures courantes même si la vente ne parvient pas à récupérer le coût historique complet.
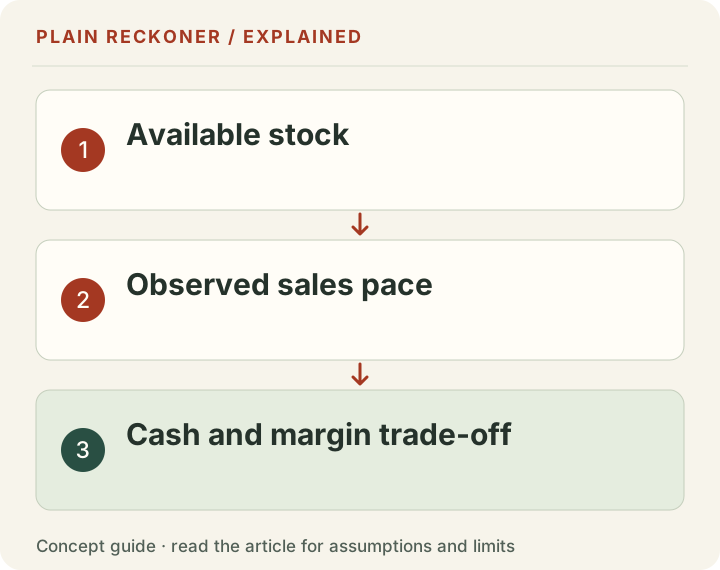
Cependant, enregistrez les deux vues. Contribution demande si les revenus couvrent les coûts nommés assignés à la vente. Récupération de trésorerie demande quel argent l'action apporte maintenant et ce nouveau coût en espèces qu'il cause. Un reçu positif n'est pas une preuve de profit.
Comparer la vente maintenant avec des alternatives réalistes. Le stock de détention peut créer des frais d'entreposage, des risques de dommages ou un coût d'élimination ultérieur. Le retour à un fournisseur peut impliquer des frais de réapprovisionnement et un crédit plutôt que de l'argent comptant. Un autre canal de vente peut apporter des frais différents et une facture d'exécution.
Si vous recevez un petit montant la semaine prochaine, vous n'aurez pas à en recevoir un plus grand nombre de mois plus tard. Ce guide n'estime pas le bon taux d'actualisation ni ne vous indique quelle contrainte monétaire est la plus importante. Il vous aide à séparer les questions afin que vous puissiez les évaluer avec vos dossiers réels.
Estimer le rythme sans le qualifier de prévision
Si vous avez vendu dix unités pendant vingt jours en stock, le rythme observé est de moitié une unité par jour en stock. Quarante autres unités vendables représentent quatre-vingts jours à ce rythme inchangé. Il s'agit d'un calcul de couverture conditionnelle, et non d'une affirmation selon laquelle les quatre-vingts prochains jours se comporteront comme les vingt derniers.
Supposons maintenant que le produit n'était disponible que pour cinq de ces vingt jours civils. L'utilisation des jours civils ferait état d'une demi-unité par jour; l'utilisation de ces cinq jours disponibles donne deux unités par jour disponible. Aucune entrée ne doit être devinée.
Les produits saisonniers, les nouveaux lancements et les prix récemment modifiés nécessitent une attention particulière. Une période tranquille peut ne pas représenter la semaine de vacances suivante. Une promotion peut faire avancer les achats qui se seraient produits plus tard.
Pour cette raison, garder le rythme observé, le rythme de promotion supposé et l'objectif de récupération séparé. On décrit le passé, un est un scénario et un est le minimum requis par le calcul de la contribution.
Concevoir une promotion que vous pouvez apprendre de
Écrire un court plan de test avant de changer le prix. Nommer le ou les produits ou variantes, le stock de départ, le prix complet, le prix proposé, les dates, le placement, les dépenses de campagne et les coûts inclus.
Si l'ancien prix vendu pendant une semaine tranquille et la promotion se déroule pendant une grande période de vacances, la différence ne peut pas tous être créditée à la réduction. Si vous changez les images, le public, l'offre d'expédition et le prix ensemble, vous testez un paquet de changements plutôt que le prix seul.
Un groupe de comparaison soigneusement assigné peut améliorer les preuves causales là où les tests ordinaires de petits magasins sont pratiques, mais manquent souvent de volume ou de configuration pour une expérience propre. Dans ce cas, rapporter les observations et les limitations clairement. Ne pas transformer un changement avant et après en une estimation précise de l'élasticité des prix.
Une promotion qui vend plus tout en retournant plus d'articles ou en consommant un budget publicitaire plus important peut manquer son but. Inclure le coût des marchandises retournées, les frais conservés et la récupération en stock, le cas échéant. Laissez passer suffisamment de temps pour voir les inversions pertinentes plutôt que de déclarer le succès le jour de la caisse.
Définir une règle d'arrêt avant le début de la vente
Une règle d'arrêt utile est liée à la décision. Vous pourriez arrêter la promotion payée lorsque les dépenses atteignent le plafond prévu, lorsque les stocks disponibles atteignent une réserve pour les clients existants ou lorsque le coût observé par commande laisse trop peu de contribution. Choisissez la règle de votre économie plutôt que de copier le seuil d'un autre magasin.
Décidez également ce qui arrive aux unités invendues après. Répéter la même vente indéfiniment peut transformer un test prévu en prix permanent. Vérifiez si un second balisage laisse encore une contribution positive et si les unités supplémentaires nécessaires restent physiquement disponibles.
Gardez la revue finale courte : unités vendues, ventes après rabais et remboursements assortis, les coûts nommés, contribution, encaisse reçue et stock laissé. Expliquer tout changement important dans le trafic ou la disponibilité. Le meilleur résultat est une décision suivante plus claire, même lorsque la promotion n'a pas atteint l'objectif initial.
Protégez l'information client tout en gardant ce document. Les codes de produit, le nombre de commandes agrégées et les totaux de coûts sont normalement suffisants pour le calcul. Les noms de clients, les détails de carte et les jetons de compte privés n'améliorent pas l'arithmétique.
Enfin, conservez les prix originaux et les dates de source. La comparaison d'un résultat ultérieur avec un niveau de référence que vous avez écrasé rend la leçon difficile à vérifier.
L'analyse de l'inventaire en mouvement lent commence par une fenêtre de temps indiquée
Il n'y a pas de limite d'âge pour tous les produits qui se déplacent lentement. Un article saisonnier et un consommable fréquemment réordonné ont des habitudes d'achat différentes. Choisissez la période et la définition avant de passer en revue la liste : jours depuis la dernière vente, unités vendues pendant la période, l'âge du stock ou les semaines de couverture.
Dans un exemple arithmétique, 120 unités en main et 10 vendues par semaine donnent 12 semaines de couverture. Si les ventes récentes sont nulles, le ratio n'a pas de résultat fini. Montrer «pas de ventes dans la fenêtre choisie» au lieu de le traiter comme zéro semaine ou d'inventer une demande future.
Pour identifier les stocks en lente évolution, il faut également vérifier la contribution à la vente, les coûts de détention, la durée de conservation et la prochaine saison de vente réaliste. outil balisage Un drapeau d'âge des stocks est une raison d'enquêter, et non une instruction automatique de réduire tous les prix.