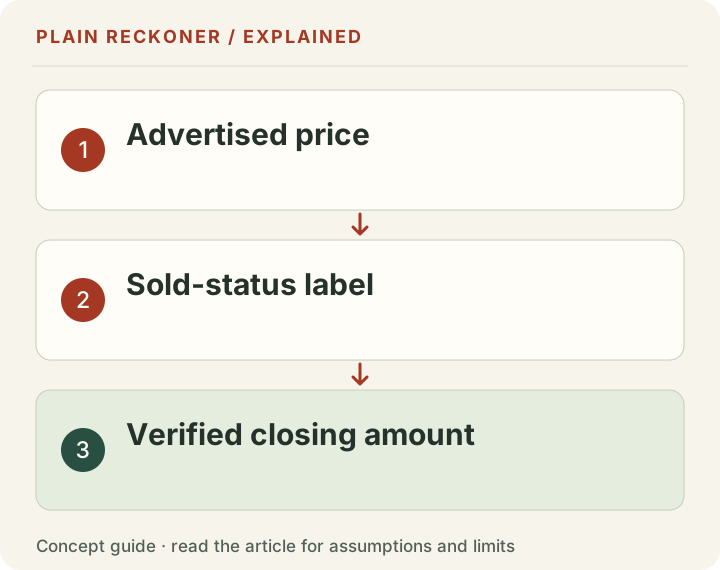
Une entreprise marquée vendue peut toujours avoir un champ de prix public qui n'établit pas le montant de clôture. Nous devions corriger cette distinction dans les descriptions d'évaluation de Plain Reckoner.
Empire Flippers’ 2026 Rapport sur l'état de l'industrie, page 6 separates listing and sales metrics. For 2025 it reports an average listing price of $310,037 and average sale price of $270,802.75. Its average monthly listing multiple is 28.69; the monthly sales multiple is 23.93.
Il s'agit d'agrégats déclarés par les fournisseurs sur tout le marché, et non de nos relevés de transactions vérifiés de façon indépendante. Ils rendent toutefois la distinction explicite : la publication n'utilise pas l'inscription et la vente comme étiquettes interchangeables.
Télécharger les quatre agrégats déclarés 2025, avec la page source et les unités conservées.
Ce que les champs API établissent réellement
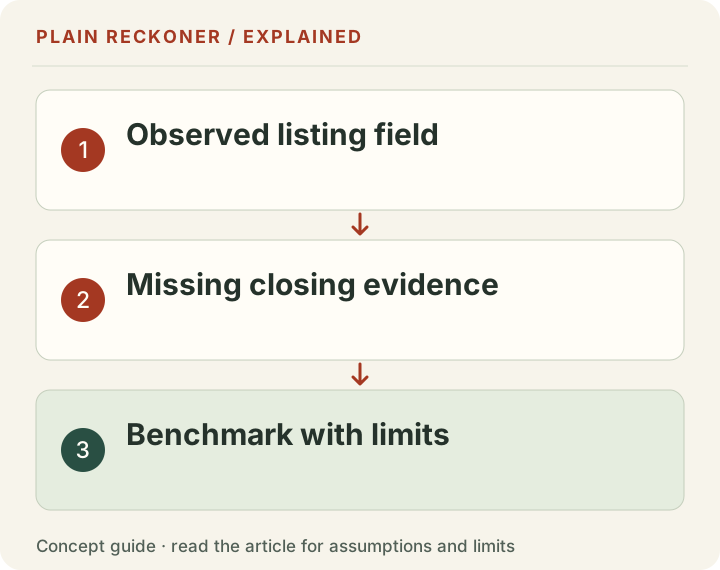
Les documentation API du marché public décrit les données d'inscription et distingue les champs de tri liés à l'inscription et à la vente. listing_price, listing_multiple et listing_status pour les enregistrements utilisés dans les calculs. Il ne contient pas de champ de prix de clôture vérifié pour ces lignes.
Filtrage de l'instantané vers Sold Il n'établit pas que le prix de cotation qui l'accompagne est égal à ce qu'un acheteur a finalement payé. Un filtre de statut et une définition de prix répondent à différentes questions.
La même prudence s'applique aux dates. L'année d'inscription n'est pas nécessairement l'année de clôture d'une transaction. Une analyse groupée par première date d'inscription doit décrire ce regroupement plutôt que de l'étiqueter comme une série chronologique de transactions clôturées.
Pourquoi le calcul évident de la réduction serait encore erroné
Subtracting the reported average sale price from the average listing price gives $39,234.25. That arithmetic is correct. Calling it the typical seller’s discount would require more evidence.
Le rapport ne contient pas nécessairement les mêmes entreprises ni les mêmes fenêtres de temps. Une différence entre deux moyennes n'est pas automatiquement le résultat moyen des négociations pour les transactions assorties. Il ne nous indique pas non plus comment la différence varie selon le modèle d'entreprise, la taille, la rentabilité ou les modalités de transaction.
Pour cette raison, nous ne réduisons pas chaque résultat d'outil par un pourcentage dérivé de ces agrégats. Appliquer une coupe de cheveux devinée remplacerait une interprétation non soutenue par une autre.
Comment interpréter les données d’annonces téléchargeables de Plain Reckoner
Nos outils d'affichage et de modèle d'entreprise conservent les calculs historiques multiples, mais les décrivent comme liste des points de repère pour les enregistrements marqués vendus, prix non confirmés acheteurs payés . Leurs gammes résument ces enregistrements d'inscription ; ils ne sont pas des intervalles de confiance prédictifs pour votre future sortie.
Les Ensemble de données du modèle d'entreprise Les données historiques existantes n'ont pas été transformées silencieusement en une mesure différente. Les dépôts archivés peuvent conserver les noms de colonnes ou les descriptions plus anciennes; la page actuelle explique la différence.
L'ensemble de données sur les salaires est une question distincte: page RPM La correction de l'interprétation de l'évaluation ne permet pas de vérifier de façon indépendante les recettes, de rafraîchir sa date de mesure ou d'établir des performances propres au réseau.
Comment vérifier un indice de référence d'évaluation
Avant d'utiliser un multiple, indiquez si son prix est demandé, inscrit, accepté ou final. Vérifiez s'il utilise un bénéfice mensuel ou annuel, SDE ou EBITDA, et si les gains, l'inventaire ou les frais sont inclus.
Notre afficher l'outil d'évaluation et outil de modèle d'entreprise Ils ne peuvent pas inspecter vos comptes privés ou fournir une évaluation de vente vérifiée. Gardez ces limites à côté du résultat, en particulier lorsque les chiffres peuvent influencer une décision financière.
Niveau de preuve : A. Il n'y a pas d'ensemble de données sur les prix de vente ou d'évaluation garantie récemment vérifiées au niveau des transactions.
Septembre 2026 a changé l'unité affichée, pas le prix
Des Empire Flippers. annonce annuelle-multiple is dated 8 September 2026. It says the marketplace changed from monthly to annual multiples without changing the underlying listing prices. That is a documented interface change, not a sudden market-price fall.
For a chosen example, a business earns $2,000 average monthly profit, or $24,000 on the corresponding twelve-month basis. A $60,000 listing is thirty times monthly profit and two and a half times annual profit. Both ratios describe the same price and profit assumption.
Comparing an old screenshot showing 30× with a new one showing 2.5× would imply a dramatic decline if you ignored the units. Dividing the monthly multiple by twelve produces the annual equivalent under the matching profit basis. Multiplying the annual multiple by twelve reverses it.
This conversion does not repair a different profit definition, period or price field. A 30× monthly asking multiple and a 2.5× annual closing multiple may happen to match numerically after conversion while still describing different evidence. Normalize the unit, then inspect the remaining scope.
Un champ de prix nécessite une définition d'événement
Un prix demandé est l'offre d'un propriétaire ou d'un intermédiaire. Une offre acceptée enregistre une autre étape. Une transaction complétée a ses propres conditions, le moment et la considération. Un statut d'inscription à elle seule ne définit pas tous les champs monétaires à côté de lui.
Si un jeu de données indique vendu et affiche un prix, demandez si la source identifie ce montant comme étant la contrepartie de clôture ou simplement conserve la dernière valeur de listage. Vérifiez la documentation sur le terrain et un échantillon des enregistrements réels. Ne pas déduire sémantique de l'interprétation la plus pratique de l'état.
Nous pouvons calculer les ratios à partir de ces champs et étudier leur distribution. Nous ne pouvons pas les renommer prix de clôture vérifiés parce que le statut a changé.
Cela reste vrai même si une inscription particulière s'est terminée à son prix demandé. Un cas d'appariement n'établirait pas que chaque ligne se comporte de cette façon. Une revendication générale a besoin de définitions de source cohérentes ou de vérification au niveau de la transaction.
Le dénominateur de profit compte autant que le prix
Un prix au profit change plusieurs fois lorsque la base de bénéfice change, même si le prix reste fixe. Revenu, bénéfice brut, bénéfice d'exploitation, SDE et EBITDA ne sont pas des intrants interchangeables.
Take a chosen business listed at $60,000. If the relevant monthly profit is $2,000, its monthly multiple is thirty. If a fuller cost review gives $1,500 under a different defined profit basis, the same price is forty times that monthly amount.
Cela ne permet pas d'établir que le vendeur a augmenté le prix ou que le marché est devenu plus cher, ce qui signifie que le dénominateur a changé.
Une mesure de profit avant de payer le propriétaire en activité peut différer sensiblement du montant disponible pour un acheteur absent qui a besoin d'engager un remplaçant. Un point de repère ne peut pas choisir ce coût de remplacement sans preuve.
Garder la base de l'état financier initial et tout scénario d'exploitation propre à l'acheteur séparé. Les deux peuvent être utiles, mais remplacer silencieusement l'un par l'autre et la comparaison perd son sens.
Une valeur d'une affaire peut inclure différents types d'argent
Une transaction peut combiner de l'argent comptant à la fin de l'opération, des paiements ultérieurs, une note de vendeur, un inventaire ou une contrepartie fondée sur le rendement.
Ce guide n'interprète pas une entente particulière. Il vous demande d'identifier ce que le prix inclut avant de le comparer avec une autre source. Un dossier public de demande de prix ne peut généralement pas établir comment fonctionne une structure de paiement final non divulguée.
For a chosen illustration, a stated $100,000 package with $70,000 paid at completion and $30,000 conditional on later performance is not the same cash timing as $100,000 unconditionally paid at completion. The appropriate valuation of the conditional portion would need its terms and assumptions; we do not assign one here.
De même, un prix incluant l'inventaire ne doit pas être comparé directement à un prix excluant l'inventaire sans ajustement que vous pouvez supporter. Un montant net reçu par le vendeur après les frais est une autre mesure différente.
Pourquoi une différence entre les agrégats n'est pas un rabais négocié
Pour estimer les résultats de la négociation, il vous faudrait des valeurs correspondantes de demande et de clôture pour les mêmes transactions, avec une étape définie pour le prix demandé.
Consider a separate chosen example. Two listings ask $50,000 and $150,000, giving an average ask of $100,000. If only the $50,000 listing sells at that exact price, the average sold price is $50,000. Comparing the two averages suggests a fifty-percent gap even though the one completed transaction had no discount.
L'opération manquante explique la différence dans les populations. Il n'est pas la preuve que chaque vendeur a accepté la moitié de la demande. D'autres mélanges pourraient produire un prix moyen vendu plus élevé que la moyenne demander sans une prime de transaction assortie.
Même avec les offres assorties, définir soigneusement la comparaison. Demandez d'abord, dernièrement, l'offre acceptée et la considération finale peuvent différer. Un pourcentage de changement a besoin de son dénominateur, et la moyenne des différences en dollars diffère de la moyenne des différences en pourcentage.
L'année d'inscription et l'année de clôture peuvent raconter différentes histoires
Un record inscrit pour la première fois en fin d'année peut se terminer dans la prochaine année. Le regroupement à la date d'inscription répond à l'entrée sur le marché. Le regroupement à la date d'achèvement vérifiée répond à la fin de la transaction.
Si votre source n'a qu'une date d'inscription et un statut vendu à la collecte, elle ne peut pas automatiquement produire une série complète de clôtures d'année. La date où vous avez observé le statut est une autre manifestation à nouveau.
Ce qui importe le plus près de la dernière année, où un suivi incomplet peut laisser des listes récentes avec moins de possibilités de vendre. Un nombre faible au cours d'une année partielle n'est pas directement comparable à toutes les transactions d'une année complète antérieure.
Keep the cohort label visible in charts. “Sold-status records first listed in 2025” is less compact than “2025 sales,” but it preserves the actual question. Shortening the label should not change the meaning.
Utiliser une gamme historique comme outil de sensibilité
Une distribution historique de listes peut aider à examiner comment un multiple choisi affecte un scénario de profit. Il ne fournit pas un intervalle de confiance pour le prix que votre entreprise recevra.
For a chosen $2,000 monthly profit, twenty, thirty and forty times monthly profit imply $40,000, $60,000 and $80,000 listing scenarios. The spread shows sensitivity to the assumed multiple. It does not assign probabilities to those outcomes or identify which buyer would offer them.
Then examine profit sensitivity separately. If profit falls from $2,000 to $1,500 at a constant thirty-times multiple, the listing scenario falls from $60,000 to $45,000. If both the profit and multiple change, state both assumptions rather than attribute the whole difference to the market.
Les outil de valeur du site Web Il ne peut pas examiner les livres privés, évaluer tous les risques ou remplacer un conseiller en évaluation ou en transaction. Un scénario bien étiqueté reste utile sans prétendre être une soumission.
Une liste de contrôle des sources avant d'utiliser un tableau d'évaluation
Inscrire le type de prix, le type de bénéfice, l'unité mensuelle ou annuelle, la fenêtre financière, la date d'inscription ou d'achèvement, la couverture du marché et toutes les modalités de transaction incluses.
Aucun champ de clôture ne signifie qu'il n'y a pas de demande de prix de clôture vérifiée. Aucun détail de coût ne signifie que la base de profit peut être incertaine. Aucun identifiant de transaction assorti ne signifie qu'un écart global ne peut pas devenir une estimation de rabais du vendeur.
Pour une analyse publique des données, publiez les définitions et les exclusions sur le terrain.Pour une transaction privée, utilisez la diligence professionnelle appropriée et l'accord réel. Ces deux workflows peuvent s'informer l'un l'autre, mais n'ont pas la même preuve.
L'objectif pratique est une comparaison qu'une autre personne peut reproduire et interpréter. Un point de repère plus petit, clairement défini est plus précieux qu'un grand tableau qui confond la question des prix avec la considération complète.
Que faire lorsque le libellé de la source est imprécis
Posez la question exacte au propriétaire de la source: quel champ, quel événement et quel exercice? Gardez la réponse avec la version de l'ensemble de données. Ne corrigez pas l'incertitude en soustrayant un pourcentage arbitraire de chaque estimation.
Si la signification n'est toujours pas réglée, indiquez le champ comme étant la source l'étiquetant et indiquez la limite. Vous pouvez quand même l'utiliser pour une comparaison plus étroite des listes tout en laissant les revendications de transaction indisponibles.
Lorsque vous partagez un résultat graphique ou d'outil, conservez cette étiquette à côté du nombre. Une capture d'écran qui tombe -listing-- peut annuler toute la distinction. Le résultat professionnel est un scénario utile avec ses preuves intactes, pas un prix de vente fiable assemblé à partir d'un drapeau de statut.
Garder le produit du vendeur séparé du prix de l'acheteur
Même un prix vérifié complété n'est pas automatiquement le montant que le vendeur conserve. Les frais de courtage, les frais professionnels, le règlement de la dette et le traitement fiscal applicable peuvent affecter le résultat du vendeur. Ces montants ont besoin des conditions réelles et des conseils appropriés; cet article ne les estime pas.
For a chosen arithmetic example, $60,000 of price less $6,000 of named transaction costs leaves $54,000 before other excluded obligations. That does not change the price-to-profit multiple quoted on the deal. It creates a separate net-proceeds measure.
Le coût d'acquisition d'un acheteur peut également inclure des éléments en dehors du montant reçu par le vendeur. Gardez les deux perspectives explicites lors de la budgétisation. Comparer le produit net d'un vendeur avec le titre d'un autre marché demandant des mixages de prix mesure tout aussi sûrement que comparer un multiple mensuel avec un annuel.
Ce qu'un calculateur d'évaluation de site Web peut et ne peut pas évaluer
Un calculateur d'évaluation du site Web basé sur les registres donne un contexte au sujet des multiples de prix-demande selon les hypothèses énoncées. Il n'établit pas le montant final payé par l'acheteur. Un vendeur peut modifier le prix demandé, négocier des modalités ou retirer l'entreprise.
L'évaluation du domaine du site Web est également une tâche différente de l'évaluation d'un site Web opérationnel. Le domaine ne comprend pas à lui seul le même contenu, les relations avec les clients, l'historique des revenus, les dépenses ou le travail de transfert.
Pour évaluer un site web à vendre, commencez par la définition de bénéfice, la période et les coûts. Une hypothèse 24× bénéfice mensuel est équivalent à 2× bénéfice annuel lorsque les bases de bénéfice mensuel et annuel correspondent. outil de valeur garde l'unité et les hypothèses visibles afin que vous puissiez comparer un scénario sans le traiter comme une évaluation.