Une option de paiement supplémentaire peut entraîner un coût supplémentaire. Avant d'ajouter acheter maintenant, payer plus tard, demander ce que chaque commande terminée laisse après les frais de produit, la livraison, les annonces et les frais de paiement.
Stripes Documentation de la BNPL explique le flux de paiement: les clients paient au fil du temps tandis que le marchand reçoit le montant d'achat en vertu des arrangements du fournisseur. prix pour votre pays et méthode de paiement, plus votre propre accord et règles de règlement . Les taux ci-dessous sont des exemples choisis , pas des citations d'un fournisseur .
Commencez par un seul ordre
Prenez une commande de 50 $ . Son coût de produit est de 25 $ , frais d'expédition et d'emballage 5 $ , et frais de publicité 8 $ . Il reste 12 $ avant les frais de paiement . La taxe , les remboursements , frais généraux et la paye du propriétaire sont exclus de cette comparaison simple .
| Coût ou résultat | Option A | Option B |
|---|---|---|
| Recettes des produits | $50.00 | $50.00 |
| Produit, livraison et coût de publicité | $38.00 | $38.00 |
| Taxe de paiement choisie | 3% + $0.30 | 6% + $0.30 |
| Frais de paiement sur cette commande | $1.80 | $3.30 |
| Contribution après ces coûts | $10.20 | $8.70 |
The customer paid the same amount. The second payment option leaves $1.50 less on the order. For 100 otherwise identical orders, contribution falls from $1,020 to $870.
Combien de commandes supplémentaires couvrent la différence ?
Divide the contribution you want to preserve by the contribution per order under the alternative: $1,020 ÷ $8.70 = 117.24 orders. Since an order is a whole event, the store needs 118 ordonnances Dans cet exemple, il s'agit d'ordres plus 18 achevés que les 100 originaux.
On a continuous-rate basis, $10.20 ÷ $8.70 − 1 is about 17.24%; a minimum threshold rounded up to two decimal places is 17.25%. Keep the whole-order target separate from that percentage. Neither calculation shows that offering BNPL will produce the extra orders.
Utiliser la calculateur de bénéfice de commande to compare your own costs. Enter sales of $5,000, 100 orders, product cost of $2,500 and ad spend of $800. Open other costs: set delivery to $500, fees to $180, refunds, recovered cost and return handling to zero. The result is $1,020. Compare it with $330 in fees to get $870. Check all the remaining assumptions before using either figure.
Une nouvelle histoire de paiement : la portée n'est pas la même que le profit
Le 21 octobre 2026, Klarna a annoncé Consommation FX pour les commerçants participants. L'entreprise a décrit les acheteurs qui paient dans leur propre monnaie et a signalé des améliorations de conversion et de vente anticipées. Il s'agit d'une annonce de la société actuelle, et non d'une expérience indépendante menée par Plain Reckoner.
La nouvelle crée une question d'affaires utile: si une nouvelle option de paiement ouvre l'accès à plus d'acheteurs, combien chaque commande supplémentaire terminée congé? La version ne répond pas à cette question pour vos coûts de produit, les itinéraires de livraison, l'expérience de retour ou l'accord de paiement.
La portée transfrontalière peut changer l'image des coûts ainsi que le nombre d'acheteurs. Une commande peut aller plus loin, prendre plus de travail de soutien ou nécessiter un processus de retour différent. Ne supposez pas que ces coûts augmentent dans tous les cas, mais ne supposez pas qu'ils restent inchangés non plus. Comparez les destinations réelles et la combinaison de commandes avant d'emprunter un chiffre de montée d'une histoire de lancement.
C'est ainsi qu'il faut utiliser les nouvelles sans laisser prendre la décision pour vous. Enregistrez l'annonce datée, identifiez le changement qu'elle pourrait créer dans votre entreprise, et testez la conséquence de coût avec vos propres chiffres. Nous n'avons pas connecté aux données commerciales privées de Klarna, reproduit ses premiers résultats signalés ou estimé une augmentation de profit de cette annonce.
Séparer les ventes réellement nouvelles du changement de méthode de paiement
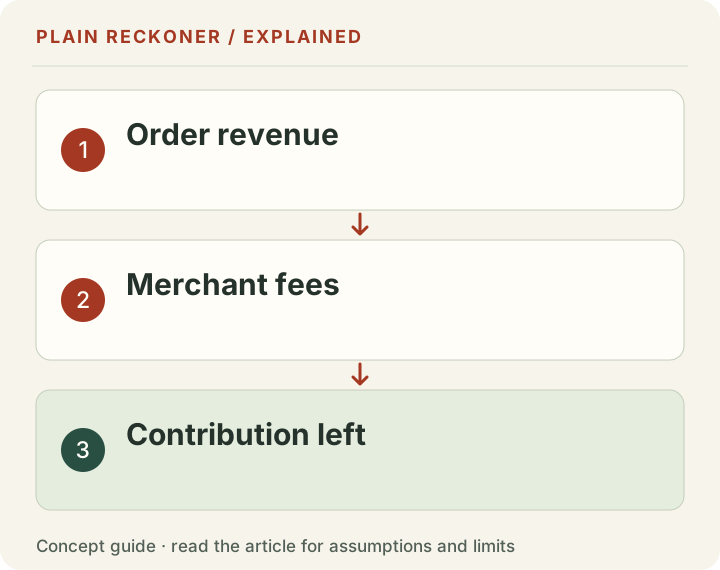
Imagine that the original 100 customers in our example still buy, but 40 choose the higher-fee option instead of the original method. The store now earns $612 from 60 original-method orders and $348 from 40 alternative-method orders. Total contribution is $960, or $60 below the original $1,020. There are no extra orders in this first scenario.
If the store then gains seven genuinely additional alternative-method orders at $8.70 contribution each, it adds $60.90. Contribution becomes $1,020.90, just above the starting point. That is a different hurdle from replacing all 100 original orders with the alternative method, which required 18 extra whole orders. The share of existing customers switching methods changes the calculation.
Ne pas utiliser sept comme cible universelle. Il découle de ce choix exact de 40 commandes commutées, paniers et coûts inchangés, pas de frais fixes supplémentaires et aucun retour. Si plus de clients existants changent ou chaque commande supplémentaire coûte plus à acquérir, l'obstacle change. Écrivez l'hypothèse de commutation à côté du résultat.
Cette distinction est souvent absente d'une simple comparaison de conversion. Une méthode peut devenir populaire parmi les clients qui auraient payé de toute façon. Sa part des commandes montre l'utilisation, mais l'utilisation seule n'établit pas la demande supplémentaire. Pour évaluer la décision, séparer l'adoption de l'effet sur toutes les commandes complétées et la contribution.
Dérivez l'obstacle pour votre propre magasin
Commencez par la contribution perdue sur les commandes qui se seraient produites selon la méthode d'origine. Multipliez le nombre de commandes commutées par la réduction de la contribution par commande commutée. Ajoutez tout coût fixe supplémentaire pour le test, comme l'intégration ou une campagne. Cela vous donne le montant réellement des commandes supplémentaires à couvrir.
Ensuite, calculez la contribution par commande supplémentaire après les frais de la méthode supplémentaire et tous les coûts variables correspondants. Divisez le montant à récupérer par cette contribution positive, et arrondissez la réponse jusqu'à une commande complète. Si des commandes supplémentaires ne laissent aucune contribution positive, ajouter des commandes plus identiques ne récupérera pas l'écart fixe dans ce modèle.
For example, a $100 test cost on top of the $60 method-switching gap creates a $160 recovery target. At $8.70 per genuinely extra order, the continuous calculation is about 18.39, so the store needs 19 extra whole orders. Eighteen adds $156.60 and remains short; nineteen adds $165.30 and clears the modeled gap.
Traitez cela comme un calcul de planification transparent. Il ne prédit pas le comportement des clients, le temps nécessaire pour obtenir ces commandes ou s'ils seraient vraiment supplémentaires. La sortie utile est un obstacle à comparer avec un résultat observé, pas une prévision déguisée en un nombre précis.
Tester l'ensemble du panier lorsque la valeur de commande change
A higher average order value can help, but only if the additional revenue leaves enough after the additional costs. Suppose the alternative-method basket grows from $50 to $60. If product cost rises from $25 to $32 while shipping stays $5 and advertising stays $8, contribution before the payment fee is $15. At our chosen 6% plus $0.30 fee, the charge is $3.90, leaving $11.10.
That is more than the original $10.20 contribution, under these assumptions. But if the larger basket instead requires $35 of product cost and $7 of shipping, it leaves only $6.10 after the same ad cost and payment fee. The $60 headline sale is unchanged between those cases, while the business result is very different.
Vérifiez si le panier plus grand contient des produits à prix plein, des paquets réduits ou des produits avec des marges différentes. Inclure des emballages plus lourds, des expéditions fractionnées et toute promesse de livraison gratuite. Un pourcentage de marge mélangée unique peut cacher ces changements. Si le mélange de produits change sensiblement, calculez les types de commande importants séparément avant de combiner les totaux.
Ne pas appliquer un pourcentage de frais aux revenus des produits si le fournisseur exige un montant de paiement plus important. Les reçus de livraison, les taxes perçues ou les frais de conversion peuvent affecter le relevé réel. guide de paiement-frais de petite commande explique comment les frais fixes et les différentes assiettes de frais changent un taux effectif.
Les retours peuvent inverser un premier résultat attrayant
Si un groupe a des commandes plus récentes, la comparaison de ses remboursements avec un groupe plus âgé peut le rendre artificiellement meilleur. Gardez les dates de commande, les dates de retour et la fenêtre de retour claire. Une cohorte récente avec peu de retours enregistrés peut tout simplement être incomplète.
Les frais de paiement d'origine peuvent rester, un article retourné peut perdre une certaine valeur, et la livraison ou la manutention peut ajouter un autre coût. Explication du remboursement de paiement de Stripe Cochez la méthode de paiement spécifique et vos conditions réelles avant de saisir un taux de recouvrement.
Un produit peut être endommagé, ouvert, saisonnier ou coûteux à inspecter. Le coût du produit récupéré dans la calculatrice est la valeur que vous choisissez de reconnaître à partir du retour, et non un nouveau reçu en espèces. Gardez l'hypothèse visible afin qu'un examinateur puisse le contester.
Si deux méthodes de paiement attirent différents paniers ou acheteurs, comparez les résultats de retour pour les groupes appariés avant d'attribuer une différence à la méthode. Nous ne pouvons pas dire à partir d'un seul bouton de paiement si elle change de retour. Cela nécessite des résultats observés et une comparaison appropriée, pas un pourcentage générique d'un autre détaillant.
Utiliser la Guide des frais de retour pour maintenir une cohorte de commandes appariées, le coût du produit récupéré et la manutention supplémentaire séparée.
Un plan de test simple avant d'ajouter le bouton
Rédigez la première question : offrez-vous la méthode améliorer la contribution totale pour le trafic admissible sous les coûts que nous pouvons observer? Choisissez une fenêtre de comparaison complète et enregistrez les changements dans les promotions, la disponibilité du produit, les conditions de livraison et les sources de trafic. Ces changements peuvent affecter le résultat même lorsque le mode de paiement lui-même n'a pas d'effet.
Lorsqu'un test randomisé correctement mis en œuvre est possible, comparez les groupes admissibles dans les mêmes conditions. Ne revendiquez pas la randomisation si la plateforme se contente de comparer des semaines différentes ou permet à différents acheteurs de choisir eux-mêmes. Un examen avant et après peut encore être utile, mais ses limites doivent être claires. Nos calculatrices ne le transforment pas en une expérience contrôlée.
Vous devez suivre les commandes terminées, les montants facturés, les frais réels, les remboursements et les coûts d'exécution. Gardez les tentatives ratées ou abandonnées séparément des achats terminés. Décidez de la façon dont les retours tardifs seront incorporés et quand vous examinerez le résultat.
Notez également si une commande a utilisé la nouvelle méthode, mais ne vous trompez pas que l'étiquette pour prouver la vente a été causée par elle. La question contrefactuelle est ce qui aurait eu lieu sans l'option. Un tableau de bord peut signaler l'utilisation avec précision tout en laissant cette question causale sans réponse.
Comparer le moment opportun sans le confondre avec les gains
Un accord de paiement peut changer lorsque de l'argent devient disponible, alors que le coût et la contribution de la commande restent des questions distinctes. Examiner le calendrier de règlement, les réserves, les déductions et toute autre condition d'accord avec le fournisseur.
Pour une vérification pratique de l'argent comptant, placer les reçus attendus et le fournisseur réel, la livraison et les paiements de publicité sur un horaire daté. Ajouter l'exposition au remboursement que vous pourriez avoir besoin de financer. Une commande rentable peut encore créer un besoin de financement à court terme si les coûts partent avant l'arrivée de l'argent.
Les Guide des flux de trésorerie par rapport aux bénéfices L'utilisation de ces registres à côté du modèle de contribution de commande, pas comme dénominateur alternatif pour ROAS. Ni un total de paiement ni un total de caisse approuvé à lui seul établit le bénéfice comptable.
Si vous ne pouvez pas vérifier l'échéancier de l'accord, demandez au fournisseur plutôt que de remplir une hypothèse pratique. Gardez cette incertitude dans les notes de test. Il est préférable d'avoir une question non résolue de paiement-timing que des prévisions de trésorerie précises basées sur une promesse non étayée.
Lisez les demandes d'indemnisation des fournisseurs avec quatre questions
Quel résultat a été mesuré : adoption, conversion, vente ou contribution de paiement? Quels étaient les commerçants et les acheteurs inclus? Quel était le groupe témoin? Les frais, rabais, retours et frais de livraison inclus? Une courte annonce peut ne pas fournir toutes ces réponses. Cela en fait une piste pour l'enquête plutôt qu'un modèle de décision complet.
Les prix des produits, l'audience, la géographie et les options de paiement existantes peuvent différer. La question pertinente est de savoir si le mécanisme revendiqué pourrait s'appliquer à vos clients et si votre propre obstacle est assez bas pour tester. Ne multipliez pas le pourcentage d'un fournisseur par vos ventes et étiquettez la réponse bénéfice attendu.
Une augmentation relative de la conversion diffère d'une augmentation en points de pourcentage, et soit diffère d'une augmentation du total des commandes si le trafic admissible change également. Demandez le dénominateur avant de comparer le chiffre avec l'objectif de l'ensemble de la commande calculé plus tôt.
Vous n'avez pas besoin de rejeter la prétention d'un fournisseur d'être prudent avec elle. Donnez le crédit source, nommer ce qu'il rapporte et préserver les questions sans réponse. Cela produit une note d'affaires plus utile que soit répéter le titre comme certitude ou supposer que chaque revendication de marketing est fausse.
Décidez de ce qui vous ferait continuer ou arrêter
Réglez l'obstacle de récupération et les preuves dont vous avez besoin avant d'examiner le résultat. Inclure l'effet sur les paiements existants, des commandes réellement supplémentaires et tout coût d'essai fixe. Gardez un cas de contribution inférieure à côté du cas principal de sorte qu'une hypothèse optimiste produit-mix ne conduit pas tranquillement la décision.
Si les résultats restent incomplets, prolongez la fenêtre d'observation ou rétrécissez la conclusion. Vous pouvez dire que l'utilisation de la commande a augmenté sans réclamer de profit amélioré. Vous pouvez calculer un écart de frais sans réclamer l'option de paiement a causé une augmentation des ventes. Chaque relevé doit correspondre à la preuve réellement disponible.
Si vous voulez que notre équipe examine le calcul, apportez des totaux anonymisés, la fenêtre de rapport, les termes de frais pertinents et votre décision spécifique. Gardez les dossiers clients et les références de compte. L'objectif est une comparaison claire qu'une autre personne peut reproduire, pas un fichier plus grand ou un tableau de bord plus impressionnant.
La décision est la vôtre: la contribution supplémentaire de commandes réellement supplémentaires couvre-t-elle les coûts et le travail supplémentaires? Un fournisseur d'un montant moyen ne peut pas régler cela pour votre magasin. Demandez le barème des frais, entrez vos chiffres et gardez le résultat lié à ces hypothèses.